
自己破産をしても、賃貸アパートを借りることは十分に可能です。
「自己破産をしたら、ブラックリストだからもう家は借りられない?」「審査に落ち続けて路頭に迷ったらどうしよう……」と不安になる必要はありません。私自身、2022年に福岡地裁で免責が確定し、そこから住まいを確保して生活を再建してきました。
賃貸審査に落ちる最大の理由は、あなたの人間性や過去ではなく「保証会社の選び方」と「契約ルートの組み立て方」にあります。仕組みさえ把握していれば、無駄な審査落ちを避け、確実に新生活をスタートできます。
この記事の要点まとめ
- 自己破産後でも賃貸契約は可能:信販系を避けるのが絶対条件。
- 審査突破の5つの攻略法【本番編】
- 信用情報を照会しない「独立系保証会社」を狙い撃つ
- 訳ありに強い「地域密着・審査特化の不動産屋」を選ぶ
- 信用情報が綺麗な「配偶者・同居人名義」で契約する
- 信用情報完全不問の「UR賃貸住宅(公団)」を現在の収入・貯蓄で攻める
- 保証会社不要の「連帯保証人+定期借家・オーナー直貸し」を探す
- 知っておくべき2つの裏ワザ【奥の手・先回り編】
- 【裏ワザ①】 審査不要・即入居・初期費用を抑える「大手シェアハウス」
- 【裏ワザ②】 弁護士依頼の直前なら「身の丈に合った物件へ先回り引越し」
自己破産をするとアパートの賃貸契約できない?15秒のショート動画で解説🎥
自己破産後の具体的な賃貸アパート契約攻略法はこちら!の動画で解説🎥
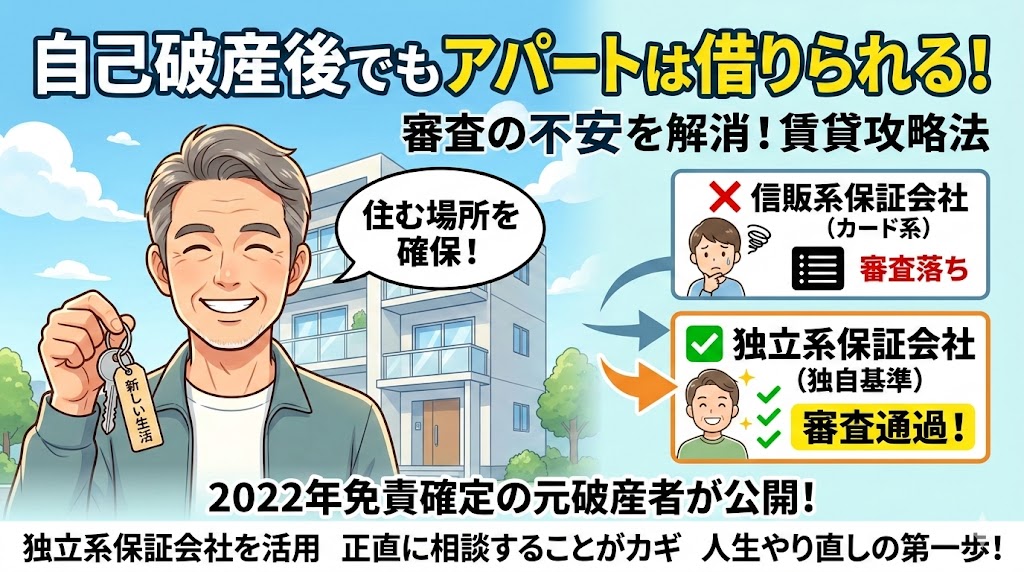
1. 自己破産後のアパート審査は通らない?落ちる原因とブラックリストの真実
敵を知らなければ対策は打てません。審査落ちの原因は、大家さんではなく「保証会社の種類」にあります。
信販系保証会社の審査で即落ちする理由(CIC・JICCの照会)
現在の賃貸業界では、保証会社への加入を必須とする物件が大半です。その保証会社が「信販系」(クレジットカード会社系)の場合、信用情報機関(CIC、JICCなど)を照会するため、破産の事故情報(ブラックリスト)が一発で把握され、機械的に落とされます。
- 代表例:エポスカード、オリコフォレントインシュア、ジャックス、セゾン情報システムズ など
- 結論:免責決定から5〜7年程度(CIC・JICCから情報が消えるまで)は、信販系物件の審査通過は極めて困難です。
💡【最新情報】「破産のブラックは10年」はもう古い!KSCの保有期間は7年に短縮
ネット上の古い記事では「自己破産すると10年間はブラックリスト」と書かれていることが多いですが、これは過去の情報です。
銀行系の信用情報機関である「KSC(全国銀行個人信用情報センター)」は、2022年11月より官報情報の登録期間を「10年」から「7年」へと短縮しました。
- CIC・JICC(信販会社・消費者金融系): 免責確定から約5年
- KSC(全国銀行個人信用情報センター): 決定日から約7年(※以前の10年から短縮)
賃貸アパートで信販系保証会社が照会するのは主にCICやJICCなので、アパート審査に関しては**「約5年」**が実質的な回復目安になります。
とはいえ、「5年や7年も待っていられない!」という方がほとんどのはず。だからこそ、信用情報をいっさい見ない**「独立系保証会社」や「UR賃貸」**を狙うのが、今すぐ住まいを確保する唯一かつ最強の攻略法です。
逆に言えば、「信販系以外のルート」を選べば道は開けます。
保証会社の3タイプ比較(信販系・LICC系・独立系)
| 保証会社区分 | 信用情報の照会 | 審査難易度 | 主な会社名 |
| 信販系 | あり(CIC/JICC照会) | 激ムズ(即落ちリスク大) | オリコ、エポス、ジャックス |
| LICC系 | 限定共有(家賃滞納歴のみ) | 普通(過去の家賃滞納がなければ可) | 全保連、ジェイリース、日本セーフティー(一部) |
| 独立系 | なし(自社基準のみ) | 通りやすい(狙い目) | JID、フォーシーズ、Casa、オーロラ |
自己破産後の賃貸契約攻略法は? ショート動画で解説🎥
2. 自己破産後でも賃貸アパート審査を通す5つの攻略法【本番編】
【攻略法①】信用情報を照会しない「独立系保証会社」の物件を狙い撃つ
自己破産後の部屋探しで最も確実な基本戦術が、「独立系保証会社」が指定されている物件を選ぶことです。
独立系保証会社とは?
独自の審査基準を設けている会社で、CICやJICCなどの信用情報機関には加盟していません。そのため、過去の自己破産履歴やクレジットカードの滞納歴を照会されることはありません。
現在の「家賃支払い能力(月収に対する家賃割合がおよそ3分の1以下か)」と「人柄(トラブルを起こさないか)」が主な審査対象となります。
- 代表的な独立系保証会社:
- JID(日本賃貸住宅保証機構)
- フォーシーズ
- Casa(カーサ)
- オーロラ
代表的な独立系保証会社のロゴ
不動産屋の入り口や、物件資料の端にこれらのロゴマークが載っていれば、自己破産後でも審査に通る可能性が非常に高い「チャンス物件」です。
【JID(日本賃貸住宅保証機構)】

【日本セーフティー】
不動産屋窓口でのスマートな伝え方
大手検索ポータルから適当にWeb申し込みを連発すると、知らぬ間に信販系の審査に引っかかり、落選履歴を重ねてしまいます。最初から不動産屋の窓口で以下のように条件を絞ってリクエストしてください。
「過去にクレジットカードの支払いで審査に落ちた経験があります。CICなどの信用情報を参照しない、JIDやCasa、フォーシーズなどの独立系保証会社が使える物件を優先してご紹介いただけますか?」
【攻略法②】審査の抜け道を知る「訳あり特化・地域密着の不動産屋」を選ぶ
どの不動産屋に行くかで、審査通過率は劇的に変わります。
大手チェーンのフランチャイズ店や駅前の大手不動産屋は、提携している信販系保証会社を優先して使わせるマニュアルになっているケースが少なくありません。
狙うべき不動産屋の特徴
- 地元の個人経営・地域密着の不動産屋:大家さんと直で繋がっている物件を多く持っており、「人柄が良いから」と口利きしてくれるケースがあります。
- 「審査に強い」「保証人なし歓迎」を掲げる不動産屋:水商売、フリーランス、過去に滞納歴がある人向けの物件開拓に慣れており、独立系保証会社を複数使い分けるノウハウを持っています。
相談時は見栄を張らず、「現在の月収で無理のない家賃帯であること」「過去に債務整理歴があること」を初回のヒアリングで正直に伝えることが最短ルートです。
【攻略法③】信用情報が綺麗な「配偶者・同居人名義」で申し込む
もし既婚者である、あるいはパートナー・親族と同居予定である場合、自己破産していない同居人を「本契約者」にして申し込むのが極めて確実なアプローチです。
審査におけるポイント
- 本人の信用情報は同居人に影響しない:あなたが自己破産していても、配偶者や同居人に十分な収入と綺麗な信用情報があれば、通常の物件審査(信販系含む)を問題なく通過できます。
- 名義貸しとの違いに注意:本人が住まないのに名前だけ借りる行為は不正(名義貸し)ですが、「実際に一緒に住む同居人」が契約者となり、あなたが「同居人」として申込書に記載される形であれば法的な問題はありません。
共働きであれば、相手の収入証明(源泉徴収票や給与明細)をベースに契約を進めてもらいましょう。
【攻略法④】信用情報完全不問の「UR賃貸住宅」を現在の収入・貯蓄で攻める
自己破産者にとって、公的なバックボーンを持つUR賃貸住宅(都市再生機構)は最強の選択肢の一つです。
UR賃貸住宅には、そもそも民間の保証会社という概念がありません。信用情報の照会も一切行われないため、自己破産歴があっても完全に不問です。
UR賃貸の圧倒的なメリット
- 4大初期費用がゼロ:礼金なし、仲介手数料なし、更新料なし、保証人なし
- 審査基準が明確:過去の傷ではなく、「現在の平均月収」または「基準以上の貯蓄」が証明できれば機械的に通過
入居に必要な条件(目安)
- 月収基準:家賃額に応じて「基準月収額」(例:家賃6万円台なら月収15〜20万円程度)を満たしていること。
- 貯蓄基準(一時払い制度):現在無職や個人事業主で直近の収入証明が出せなくても、家賃の1年分程度の貯蓄証明(預金通帳の残高)を提示するか、家賃を前払い(一時払い)することで審査を通過できます。
人気物件は空室が出るとすぐに埋まるため、公式サイトの空室照会を定期的にチェックすることをおすすめします。
【攻略法⑤】保証会社不要の「親族の連帯保証人+直貸し物件」を探す
保証会社を通さない、昔ながらの「連帯保証人を立てる契約」を狙う方法です。
現在、多くの管理会社は保証会社利用を必須としていますが、以下のパターンでは個人の連帯保証人のみでOKとなるケースが残っています。
- 個人の大家さんが直で自主管理している物件
- 定期借家契約(期間満了で退去が前提の契約)の物件
戦略
自己破産に関与していない安定収入のある親族(親・兄弟など)に連帯保証人を引き受けてもらえる場合、保証会社の審査自体をパスできます。不動産屋には「保証会社不要で、安定収入のある親族を連帯保証人に立てられる物件はありませんか」と相談してみてください。
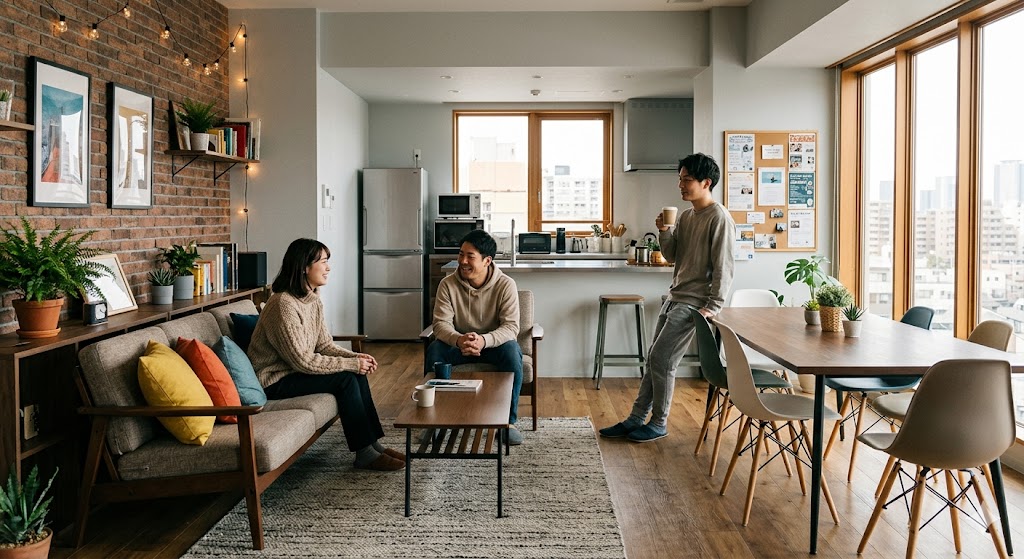
3. 今すぐ住まいを確保したい人向けの裏ワザ2選【奥の手・先回り編】
【裏ワザ①】審査なし・初期費用激減で即入居できる「大手シェアハウス」
「どうしても今すぐ住居を確保したい」「敷金・礼金を払う手持ち現金がない」という場合の現実的な裏ワザが、大手運営のシェアハウスです。
なぜシェアハウスなら通るのか?
- 信用情報を照会しない完全独自審査:運営会社が自前で面談や書類確認を行うため、CICのブラック情報は影響しません。
- 重視されるのは人柄と協調性:「近隣トラブルを起こさず、共同生活のルールを守れるか」「家賃を滞納せず払えるか」が主眼です。
- 初期費用が圧倒的に安い:敷金・礼金・仲介手数料が不要で、数万円の契約金と前家賃だけで即日〜数日で入居可能。家具・家電・Wi-Fiも備え付けのため、引っ越し費用も最小限に抑えられます。
手持ち資金に余裕がない破産直後、生活基盤を安定させるまでの「仮住まい(1〜2年)」として非常に優秀な選択肢です。
独立系の物件を探すのと並行して、まずは選択肢を「シェアハウス」まで広げてみると、一気に入居のハードルが下がりますよ。
👇クロスハウス(X-House)<PR>で空室を探してみる
※家具付き、初期費用を押さえれるのも助かりますね!
もうひとつ、もし「もっと広いラウンジが欲しい」「ただ住むだけでなく、新しい人間関係や刺激が欲しい」と感じるなら、日本最大級のシェアハウス運営会社**「オークハウス(OAKHOUSE)」**も外せません。
オークハウスの最大の魅力は、物件のクオリティの高さと**「コミュニティ(出会い)」**にあります。
- 多様な出会いとコミュニティ: 大型の「ソーシャルプレイス」が多く、お互いのプライベートを守りつつ、ラウンジやイベントで入居者同士の自然な交流が生まれます。
- カバン一つで即入居: 家具・家電はもちろん、Wi-Fiも完備。初期費用(契約金)と日割り家賃だけでスタートできます。
- もちろん信用情報チェックはなし: 人柄や現在の状況を重視した独自審査なので、自己破産後でも安心して申し込めます。
家賃を抑えてストイックに生活を立て直すなら「クロスハウス」、住環境の質にこだわりつつ、新しい仲間との出会いで人生を彩りながら復活を目指すなら「オークハウス」。
あなたの好みに合わせて、ぜひ「審査の心配がない新しい暮らし」の一歩を踏み出してみてください。
👇オークハウス(OAKHOUSE)<PR>で出会いと新しい住まいを探してみる

新しい出会いが見つかればいいですね!
【裏ワザ②】弁護士依頼前なら「身の丈に合った家賃の物件」へ先回り引越し
もしあなたが現在、「これから自己破産の手続きを弁護士に依頼する」という検討段階であれば、手続きに入る前に固定費の低いアパートへ転居しておくのが最強の先回り策(裏ワザ)です。
なぜ手続き前なら審査に通るのか?
- 信用情報に傷がついていない:弁護士が債権者に「受任通知」を送る前であれば、まだブラックリストには載っていません。通常の会社員・事業主として、一般的な審査(信販系含む)を受けることができます。
- 生活再建の土台が整う:破産後に家賃を下げようとしても選択肢が狭まります。手続き前に手取りの25%〜30%以下の「身の丈に合った家賃」の部屋に移っておくことで、免責後の生活再建スピードが何倍も早くなります。
※注意点(重要)
すでに弁護士へ依頼して受任通知を送付した後の場合は、勝手に動かず必ず担当弁護士に相談してください。また、引越し費用を直前に無理に捻出して財産隠しや偏頗弁済(特定の支払い優先)と疑われないよう、費用面も含めて計画的に進めることが大切です。
また、ここで大事なのが、**「今の自分にとって本当に無理のない家賃」**を知ること。私は破産手続きの中で「家計表」と格闘し、自分の支出を徹底的に見直しました。この経験が、今の安定した生活につながっています。家計管理のコツについては、こちらの記事も参考にしてみてください。
👉 【体験談】自己破産の難関「家計表」の書き方と、家計を立て直すコツ

4. 【おじさんの知恵袋】自己破産後のアパート審査に関するよくある質問(FAQ)
Q1. 大家さんに自己破産したことはバレますか?
Aおじさんの知恵袋. 大家さんに自己破産の事実が伝わることは、通常ありません。
入居審査を行うのは主に「保証会社」と「管理会社(不動産屋)」です。保証会社の審査結果は「承認」または「否決」というステータスのみが大家さんに共有され、「過去に自己破産しているため否決」といった理由の内訳まで開示されることはありません。 独立系保証会社を通過していれば、大家さんには「問題なく保証会社の審査を通過した入居希望者」として伝わります。
Q2. 自己破産後、何年経てば普通の審査に通りますか?
Aおじさんの知恵袋:一般的には5年〜10年と言われています。それまでは「独立系保証会社」をメインに探すのが定石です。

まずは自分の信用情報が今どういう状態なのか、正しく把握しておくことが復活への近道です。私が実際にCICを開示した時の様子をこちらの記事にまとめていますので、ぜひ参考にしてみてください。
👉 【実録】自己破産者のCIC開示!ブラックリストはどうなっている?
Q3. 信販系がダメでも、本当に独立系なら通るのでしょうか?
Aおじさんの知恵袋:はい、通る可能性は十分にあります! 先日、私のSNSのフォロワーさんからも嬉しい報告がありました。 「自己破産から4年。信販系は全滅だったけれど、独立系のCasa(カーサ)で無事審査に通りました!」
Casaは独自の審査基準を持っており、過去のクレジットカードの履歴(CICなど)を直接参照しません。信販系で落ち続けて絶望している方でも、Casaのような独立系保証会社が使える物件なら、道は必ず開けます。
独立系保証会社の代表格「Casa(カーサ)」
フォロワーさんの成功事例でも登場したCasaは、東証プライム上場企業で安心感も抜群です。
👉 株式会社Casa 公式サイト ※審査は不動産屋さんを通じて行われるので、まずは窓口で「Casaが使える物件」を相談してみましょう。
Q4. 家族に内緒で借りることはできますか?
Aおじさんの知恵袋:契約者本人の審査ですので、家族にバレることは基本的にありません。
ただ、引っ越し以外でも「家族や会社にバレないか」と不安な夜もありますよね。自己破産が周りにバレる原因と、バレないための対策についてはこちらにまとめています。
👉 自己破産は家族や会社にバレる?バレる原因と対策を徹底解説
その他自己破産に関する【おじさんの知恵袋Q&A】に関するページはこちら

まとめ:自己破産後の部屋探しは「保証会社のルート選び」で決まる
自己破自己破産後の部屋探しでつまずかないための原則は極めてシンプルです。
- 信販系保証会社を徹底的に避ける
- 独立系保証会社、UR賃貸、シェアハウスに選択肢を絞る
- 事情を理解してくれる不動産屋をパートナーにする
住む場所さえ確保できれば、生活の基盤は整い、落ち着いて仕事や生活再建に集中できます。過去の借金を法的に清算したことは、新しいスタートを切った証拠です。卑屈になる必要はまったくありません。
大丈夫、やり直しはいつからでも可能です。
他にも自己破産をしたおじさんの実体験に基づいた「復活のヒント」をたくさん掲載しています。ぜひ、**自己破産からの復活ブログ トップページ**から、他の記事も読んでみてくださいね。
一日も早い「復活」を、心から応援しています!
【免責事項】
本記事に掲載している情報は、筆者の実体験および執筆時点の調査・情報収集に基づく個人の見解・情報提供を目的としています。
- 広告およびアフィリエイトプログラムについて本記事内の一部リンクには、アフィリエイトプログラム(PR・プロモーション)が含まれています。掲載しているシェアハウスや各種サービスへの申し込み、お問い合わせ、契約手続き等の取引は、読者様と各提携事業者との間で直接行われるものであり、当ブログが契約の当事者となるものではありません。各サービスの最新情報、利用規約、初期費用、契約詳細等については、必ずリンク先各社の公式サイトをご確認ください。
- 審査および契約について賃貸アパート・シェアハウス等の入居審査基準、保証会社の審査方針、信用情報の管理基準は各社により異なり、また時期や情勢によって常に変動します。本記事の内容は特定の物件や保証会社、シェアハウス等の審査通過を保証するものではありません。
- 法令遵守および契約上の注意実際に入居しない第三者の名義を偽って契約を締結する行為(いわゆる名義貸し)は、詐欺罪(刑法第246条)や契約解除、損害賠償請求の対象となり得る違法行為です。本記事で解説している「同居人名義」等の手続きについても、必ず同居の実態に基づき、不動産会社や管理会社の指示・規約に従って正しく進めてください。
- 責任の範囲掲載情報には万全を期しておりますが、その正確性、完全性、最新性、安全性を保証するものではありません。賃貸契約、債務整理、法的判断等の具体的な意思決定につきましては、必ず不動産仲介会社、保証会社、または弁護士・司法書士等の専門家へご相談のうえ、ご自身の責任と判断にてお願いいたします。本記事の情報を利用したことにより生じたいかなる損害・トラブルにつきましても、当ブログ運営者は一切の責任を負いかねますのであらかじめご了承ください。
コメント