「自己破産をしてしまった。ブラックリストに載った、もう二度とクレジットカードは作れないのか…」
そんな絶望の中にいる方にこそ、この記事を読んでいただきたいです。
結論から言うと、自己破産後でも自分の信用情報(CIC)を正しく把握し、適切な順序で行動すれば、クレジットカードを作ることは十分に可能です。
今回は、異動(ブラック記録)が10件以上残っている筆者が、実際にCICの情報開示を行った結果と、そこから見えたクレカ審査突破のための3ステップ戦略をわかりやすく解説します!
この記事の要約(30秒でわかるポイント)
- 自己破産の「異動」が消える年数: 手続き完了(免責決定など)から原則5年。CIC開示で正確な「Xデー」を特定できる。
- 異動10個でもクレカは作れる: 独自審査(AI審査)を採用するカードやデポジット型なら、自己破産後3年・異動ありでも発行実績あり。
- クレヒス復活の3ステップ: ①現状把握(CIC開示) ➔ ②信用づくり(メルカードやデポジット型で「$」を積む) ➔ ③本命カードへ挑戦。
- NG行動: 手当たり次第の多重申し込みは「申込ブラック」を招くため厳禁!
自己破産をしたおじさんも実際CIC開示してみた!【動画で解説】🎥
1. 自己破産後にCICを開示してわかった「自分の現在地」
自己破産をすると、数年間はクレジットカードやローンの審査に通らない。これは周知の事実です。しかし、いつまでも待っているだけでは、本当の復活は遠のくばかりです。
先日、自己破産後3年、初めてのクレジットカード作成に成功しました。さらに、利用枠の増枠(増額)も達成。この小さな成功が、「なぜ今の自分は審査に通ったのか?」という疑問、そして「確信」へとつながりました。
「敵を知り、己を知れば百戦危うからず」
金融の世界も同じです。ブラックリストという名前のリストは存在しません。あるのは「信用情報機関に記録された、あなたの過去の履歴」だけなのです。
2. 自己破産後のCICに記載される「ブラックリスト(異動)」の正体
「ブラックリストに載った」と一口に言いますが、実務上はどのような状態を指すのでしょうか。CICの場合、書類上でチェックすべきポイントは大きく分けて2つです。
① 61日以上、または3か月以上の延滞
これが実務上のデッドラインです。単なる数日のうっかり忘れではなく、長期にわたる未払いが記録されると、一気に信用が失墜します。
② 「異動」という文字の重み
ブラックであることを示す決定的な言葉が、この**「異動」**です。
これらの事実が発生した時点で、情報に「異動」フラグが立ちます。これこそが、俗に言う「ブラックリスト入り」の正体です。ちなみに自己破産をしたおじさんはまだ10個以上残っています(汗)

③【結論】自己破産のブラック記録(異動)は何年で消える?
CICの場合、自己破産による「異動」や「免責(完了)」の記録は、**「手続が完了(免責許可決定など)した日から5年間」**保持されます。
| 信用情報機関 | 対象となる主な取引 | 登録期間(何年で消えるか) |
| CIC(指定信用情報機関) | クレジットカード・割賦販売 | 契約解除・手続き完了から5年 |
| JICC(日本信用情報機構) | 消費者金融・カードローン | 免責決定確定から5年 |
| KSC(全国銀行協会) | 銀行カードローン・住宅ローン | 官報情報登録から最長7年(※以前の10年から短縮) |
つまり、CICを開示して「お支払状況」の完了日を確認すれば、自分のブラックが解除される「正確なXデー」が特定できるのです。おじさんの場合、債権者によって数か月のズレがありました!
【各信用情報機関の公式サイト・開示ページ】
3. CIC開示書面の「入金状況」記号の見方とチェックポイント
CICの開示書面には、過去24ヶ月分の入金状況が記号で記録されています。審査の合否を分ける非常に重要な項目ですので、それぞれの意味を正しく把握しておきましょう。これがわかっていると、自分のCIC商況が把握しやすいです。
CIC・入金記号一覧
| 記号 | 公式な意味 | ニュアンス・状態 |
|---|---|---|
| $ | 請求通り入金があった | 超優良。 このマークが並ぶ状態を目指します。 |
| P | 一部入金があった | 少し危ない(一部未納)。 |
| R | 本人以外からの入金 | 保証会社などの支払い。「異動」に近い状態。 |
| A | 本人の事情で未入金 | 支払日に入金がなかった(忘れていた等)。 |
| B | 本人以外の理由で未入金 | 災害など、不可抗力によるもの。 |
| C | 入金がなかったが原因不明 | あまり見かけませんが、未入金状態です。 |
| - | 請求がなかった | カードを使っていない、解約済みなど。 |
| 空欄 | 情報が届いていない | クレジット会社からデータが未着。契約直後など。 |
書類をチェックして、直近の履歴に「$」を増やしていくことが、信用回復への王道です。
4. CICに異動が10個以上あってもカード審査に通った理由
「異動」が残っている状態で、なぜ新しいクレジットカードを作ることができたのでしょうか。そこには近年の審査基準の変化があります。
- 独自の審査基準(AI審査)の台頭 伝統的なカード会社はCICを絶対視しますが、メルカリなどの新しいプラットフォームは、サービス内の利用実績や独自のスコアリングを重視します。
- クレジットスコアの存在 CICでは現在「クレジットガイダンス(スコア)」も見ることができます。現在の生活が安定していることが評価され?この時点のスコアーは意外にも「悪くない」数値でした。
自己破産をしたおじさんの最新CIC信用スコア(クレジットガイダンス)公開!
💡 あわせて読みたい:CIC本人開示2回目、無担保10万円追加借り入れは?実際のスコアと失業中の審査の現実
「異動」が10件以上ある状態で、実際の信用スコアは一体何点だったのか?モザイクで隠しきれてなく見えていますが(笑)そして、失業中というさらに厳しい状況下でメルカードをつくることができたリアルな舞台裏を、こちらの記事で詳しく公開しています。 👉 自己破産とCIC信用スコアの現実|失業中にメルカードを申し込んだ結果
💡 合わせて読みたい:自己破産後メルカード「爆速可決」の裏側
まだ10件以上の「異動」ありの私が、実際にメルカードを申し込んでからわずか1秒で審査を通過した際の体験談は、こちらの記事で詳しく公開しています。自己破産でもメルカードなら通る?1秒で審査可決した実体験

5. 自己破産から信用を取り戻す!クレヒス復活の3ステップ戦略
自己破産者が再び信用の舞台に立つためのロードマップです。
| ステップ | 内容 | 目的 |
| Step 1 | CICの情報開示 | 「異動」が消える正確な日付を把握する。 |
| Step 2 | クレヒスの構築 | 今作れるカードで「$」の実績を積み上げる。 |
| Step 3 | 本命へのアタック | 記録が消えた直後に、銀行系やローン審査に挑む。 |
💡 Step 2の重要ポイント:審査が不安な方の「奥の手」
「メルカードすら落ちてしまった」「どうしても審査に通る自信がない」という方に、私が強くおすすめするのが**「デポジット型クレジットカード」**です。
これは、あらかじめ保証金(デポジット)を預けることで、その範囲内で利用できるカードのこと。
- 審査が非常に通りやすい: 保証金を担保にするため、過去に未払いがある方でも発行の可能性が極めて高いです。
- CICに「$」が並ぶ: 最大のメリットはここ。通常のカードと同じようにCICに利用実績が記録されます。
- 使いすぎを防げる: 預けた金額以上は使えないので、リハビリには最適です。
まずはこのカードで毎月コンビニのコーヒー1杯でも良いので決済し、**「この人は毎月遅れずに支払う人だ」という証明($マーク)**をCICに刻み込んでいきましょう。ちなみにデビットカードやバンドルカードなどではこのクレヒス修行はできませんので、気を付けてください!
▼ 自己破産をしたおじさんが厳選した「復活のための1枚」はこちら👇<PR>
デポジット型クレジットカード【Nexus Card】


※まずは5万円ぐらいのデポジットからスタートするのが現実的かと思います!
6.【おじさんの知恵袋Q&A】CIC開示とクレヒスについてよくある不安と疑問を徹底解説!
Q1:異動(ブラック)が残っている状態で、クレジットカードを何社も申し込んでも大丈夫ですか?
A1おじさんの知恵袋: 絶対にやめておいたほうがいいです! 審査に落ちた履歴(申し込み情報)もCICに6ヶ月間記録されます。短期間に何社も申し込むと「申込ブラック」と呼ばれ、さらに審査に通りにくくなってしまいます。まずは本命やメルカード、デポジット型など「これ!」と決めた1社に絞って申し込み、ダメだった場合は半年の期間を空けるのが鉄則です。
Q2:デポジット型カードの保証金(デポジット)は、解約したら戻ってきますか?
A2おじさんの知恵袋: はい、全額戻ってきます(未払いがない場合)。 デポジット型カードの保証金はあくまで「担保」として預けているだけなので、カードを解約した際や、通常のカードへ切り替わった際にはちゃんと返金されます。捨て金になるわけではないので、クレヒスづくりのための初期投資と考えればかなり安心感がありますよ!
Q3:CICの開示手続きをしたいのですが、ブラックでもキャリア決済は使えますか?
A3おじさんの知恵袋: 基本的には使えます! 自己破産をしていても、現在契約している大手キャリア(ドコモ・au・ソフトバンクなど)の毎月の利用料金を滞納していなければ、キャリア決済枠を使ってCICの開示手数料(500円)を支払うことが可能です。クレジットカードを持っていなくてもスマホ1台で即日開示できます。
Q4:CICの履歴に「$(ドル)」マークがつけば、絶対にブラックでもクレカが作れますか?
A4おじさんの知恵袋: 100%ではありませんが、通過率は格段に上がります。 「$」マークは「約束通り期日までに支払った」という何よりの信頼の証です。異動(ブラック)という過去のマイナスがあっても、「直近の数ヶ月〜数年間は真面目に払っている」という実績(クレヒス)を重視してくれる独自の審査基準を持つカード会社であれば、可決される可能性はグッと高まります。
Q5:CICの開示を何度もやると「開示ブラック」になって審査に落ちやすくなりますか?
A5おじさんの知恵袋: 全くのデマです!何回開示しても審査には一切影響しません。 「本人開示の履歴が残って警戒されるのでは…」と不安になる方も多いですが、クレジットカード会社などの金融機関が審査時に見るCIC画面には、「本人が自分で開示請求した履歴」は一切表示されません。
カード会社が見られるのは「他社への申し込み履歴(申込情報)」や「利用・延滞状況(クレジット情報)」だけです。むしろ異動(ブラック)が消える時期を正確に把握するためにも、定期的に開示して現状をチェックするのが復活への一番の近道ですよ!
▼ 本人開示が審査に影響しない理由と、開示履歴が残る仕組みの詳細は別記事で徹底検証しています👇

その他自己破産に関する【おじさんの知恵袋Q&A】のページはこちら

7. おわりに:人生は何度でもやり直せる
自己破産は、決して人生の終わりではありません。国が認めた「再挑戦のための制度」です。
復活への道は、魔法のような裏技ではありません。自分の現状を直視し、情報を整理し、一つひとつ丁寧な支払いを積み重ねていく。そのプロセスの先にしか、真の信用回復はありません。
「今、自分のCICはどうなっているか?」
もしあなたが復活を本気で願うなら、まずはそのスマホでCICのサイトを検索してみてください。そこから、あなたの**「逆転の物語」**が始まります。
CIC情報開示ガイド(2026年版)CIC公式サイトリンクはこちらから👇
公式サイト: CIC(指定信用情報機関)情報開示手続き
- 準備するもの: スマートフォン、手数料(500円)
- 支払い方法: クレジットカード、またはキャリア決済(ドコモ・au・ソフトバンク等)。カードがないブラックの方でも、スマホ料金合算で支払えるので安心です!
💡 スマホのキャリア決済を使う前にチェック! 「そもそも自己破産したあと、今のスマホの分割払いはどうなるの?」「格安SIMや他社へのキャリア変更(乗り換え)はできる?」と不安な方は、こちらの実体験記事も合わせて参考にしてください。
👉 【実録】自己破産で携帯分割中にキャリア変更はできる?審査の現実を解説
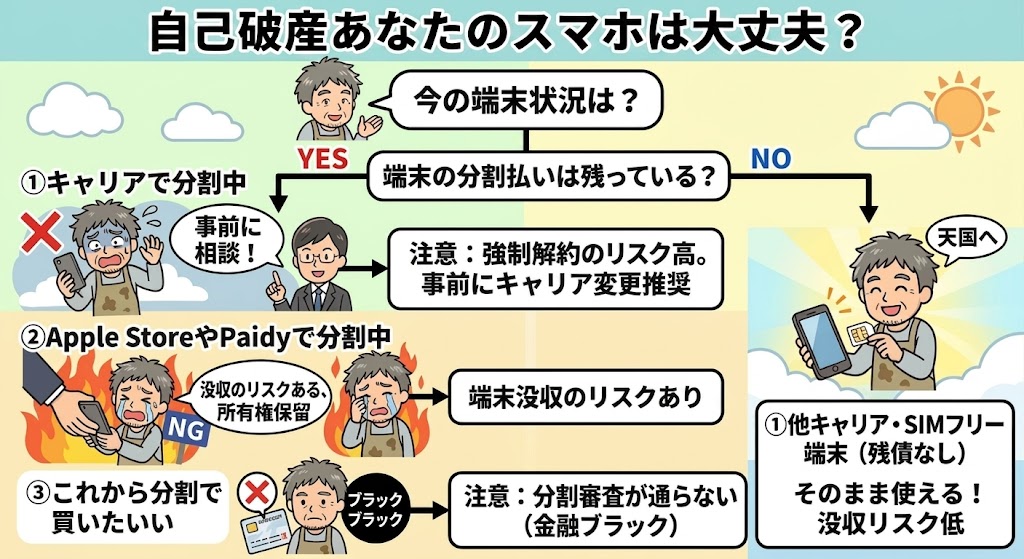
💡 おじさんからのアドバイス 書類をダウンロードしたら、まずは**「異動」の文字があるかと、「お支払状況」欄の完了日**をチェックしましょう。その完了日から「5年」が、あなたの復活記念日になります!
免責事項
本記事は、筆者個人の体験談および執筆時点での情報に基づき作成しています。金融機関やクレジット会社による審査基準は個別に異なり、本記事で紹介している方法や手順によって、すべての方の審査通過や信用回復を保証するものではありません。 クレジットカードの申し込みや契約、信用情報の開示手続き等は、ご自身の責任と判断において行っていただきますようお願いいたします。契約や利用に関する最新の正確な情報については、各機関やカード会社の公式サイトをご確認ください。

コメント