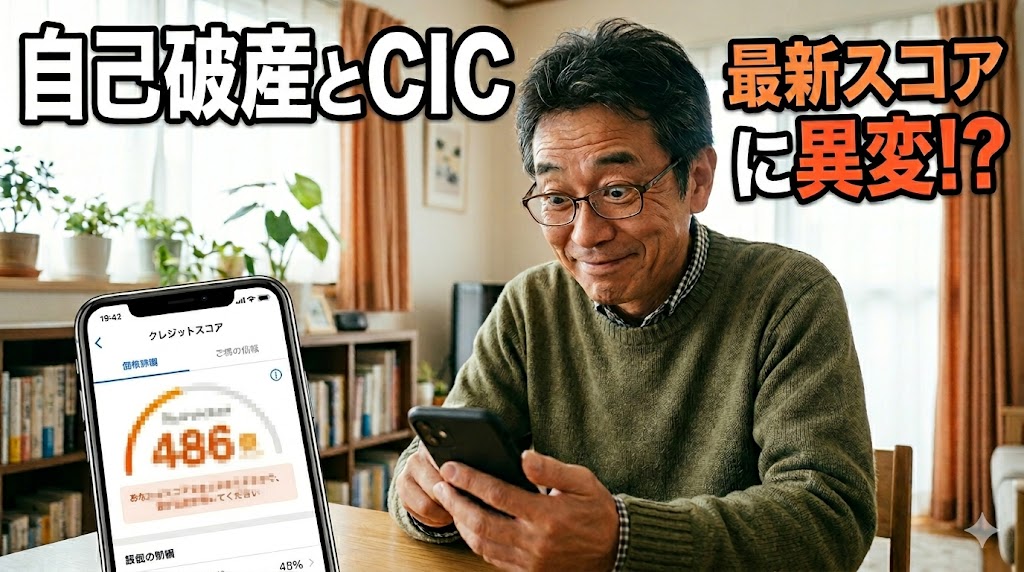
「自己破産後のCIC信用スコア(クレジットガイダンス)は実際何点になるのか?」
「ブラック状態からカードを作るには何点必要なのか?」
前提として、裁判所に自己破産を申し立てて免責が決定すると、CICなどの指定信用情報機関には「異動(事故情報・官報情報)」が登録され、クレジットガイダンス(信用スコア)は大幅に急落します。 一般的な適正ゾーン(600点〜700点台)から一気に転落し、通常のクレジットカードや各種ローンの審査通過は極めて厳しくなります。
では、実際に破産した自己破産をしたおじさんは「何点」になり、そこから借入を増やすとどう動いたのか? 今回は、自己破産・失業中の私が実際にCICを開示して判明した最新信用スコア「486点」のリアルなデータと、スコアが急落した原因、審査通過のボーダーライン、またCICスコア復活へのアプローチまで詳しく解説します。
ブラックでも通る独自審査枠: メルカード・メルカリスマートマネー(おじさん実績あり)など
【この記事の要約・結論】
自己破産・異動保有者のCICスコア目安: 400点〜500点前後
一般カード(楽天・三井住友など)の可決ライン: 600点〜650点以上
今回の実開示スコア: 486点(追加融資10万円により前回から20数ポイント低下)
CICスコア復活へのアプローチ:デポジット型クレカでのクレヒスの蓄積
1. ダイエットの味方が大凶器に?「忍者めし」で歯が崩壊した日
増えてしまった体重を落とすため、私が目をつけたのが「ハード系のグミ」でした。
小腹が空いたときに硬いものを噛むと、顎が疲れて脳が「お腹いっぱいだ」と錯覚し、満腹感が得られるというダイエットの定番テクニックです。
コンビニで購入したのは、噛み応えに定評のある「忍者めし(グレープフルーツ味)」。
自宅で作業をしながら、何気なくそのグミを口に入れ、思いっきり噛み締めたその瞬間でした。
「ガサッ……!!」
口の中で、明らかに食べ物ではない、嫌な音と感触が響きました。
恐る恐る舌で触ってみると、違和感どころの騒ぎではありません。なんと、奥歯のブリッジが丸ごと根元からガサッと外れてしまっていたのです。
一瞬で血の気が引きました。
50代半ばの脆くなった歯で、あんなに戦闘力の高い硬いグミを全力で噛むべきではなかったと、激しく後悔しても時すでに遅し。もしこれが現役で働いているときなら、「あ〜あ、歯医者に行かなきゃな」くらいのダメージで済んだかもしれません。しかし、今の私は「自己破産経験者」であり、しかも「失業中」の身なのです。
2. 現金が数千円…失業中にメルカリスマートマネーで10万円を追加融資
手元にある現金は、文字通りスズメの涙ほど。前回も「自動車税をどうやって払おうか」と頭を抱えていたくらいですから、貯金なんて残っていません。
さらに困ったことに、地方の歯医者さんというのは、今でも「現金払いのみ」という場所が少なくありません。クレジットカードや電子マネーが使えないとなると、何が何でも現金を確保しなければ治療すら受けられないわけです。歯が抜けたままでは食事もままなりませんし、何より滑舌が悪くなって今後の再就職活動にも影響が出ます。
「背に腹は変えられない、やるしかない…」
私は、これまでずっと我慢していた「最後の手段」に手をかけることにしました。それが、メルカリの少額融資サービス「メルカリスマートマネー」です。
実は以前、ここから15万円ほど借り入れをしており、毎月1万円ずつコツコツと返済を続けていました。現在の残債(残りの中身)は約8万円ちょっと。そこへさらに、今回「10万円」の追加融資をポチッと申請したのです。
今の時代のテクノロジーは、本当に凄まじい(そして恐ろしい)ものです。 自己破産をしていて異動情報が残っている人間であるにもかかわらず、スマホで申請してから、わずか30秒ほどで審査を通過し、入金が完了しました。
前回のブログでもお話しましたが、あらかじめ「みんなの銀行」のメルカリ支店口座を開設していたため、メルカリ内にチャージされた10万円をすぐにみんなの銀行へ移し、手数料無料で近くのATMから現金として引き出すことができました。
💡大活躍した「口座開設」の裏話はこちら: 実は、この「みんなの銀行メルカリ支店」は、つい先日**「メルカードの50万円枠を死守するためのクレヒス修行」**の一環として、過去の自己破産がバレる恐怖と戦いながら必死に開設したばかりのものでした。まさかこんな形で命救われることになるとは……。その時のドキドキの修行実録はこちらです。
👉 【実録】自己破産からのクレヒス修行!メルカード50万円枠を死守する「ご機嫌取り」の極意
このスピード感のおかげで、なんとか現金握りしめて歯医者へ駆け込むことができ、無事に奥歯は元の位置に収まりました。本当にありがたい限りです。
しかし、無担保でこれほど簡単に、一瞬でお金が借りられてしまうという事実に、過去に借金で破滅した身としては、言いようのない恐怖を覚えたのも事実です。
3.【実録】自己破産者のCIC信用スコアは何点?最新スコア「486点」を開示(動画あり)🎥
なんとか危機を脱した私ですが、ここで一つ、どうしても確かめたいことが出てきました。
「10万円を追加で借りた今、私の信用情報(CIC)はどうなっているのだろう?」
気になったら止まりません。手数料500円はかかりますが、インターネットからCICの個人信用情報を開示してみることにしました。
ちなみに開示の際、クレジットカード決済を使うと、手持ちの「メルカード」に開示の足跡(履歴)がベタベタ残るのがなんとなく嫌だったため、今回はスマートフォンの「d払い」決済を利用しました。貯まっていたdポイントも一部使えたので、少しだけ節約です。
💡あわせて読みたい過去の格闘データ: ちなみに、私が人生で初めてCICを開示し、ずらりと並ぶ「異動」の文字に圧倒されながらも復活への戦略を練った際の実録記事はこちらです。今回のスコア低下の「ビフォー」にあたる状態を詳しく書いています。
👉 【実録】自己破産者のCIC開示!ブラックリストはいつ消える?カード審査突破の戦略
開示報告書には、以前と変わらず10社以上の「異動(ブラック)」の文字が並んでいました。喪明け(免責から5年経過)まであと1年強。完全なドブラック状態です。
注目の「クレジットガイダンス指数(信用スコア)」の結果がこちらです。
| 項目 | 今回の開示データ | 前回比較・状態 |
| CIC信用スコア | 486点 | 前回より約20ポイント以上低下 |
| 異動情報(ブラック) | あり(10社以上) | 喪明けまで残り約1年強 |
| 主なスコア低下要因 | 直近の無担保借入 | メルカリスマートマネー(10万円) |
| 現在の借金総額 | 約58万円 | ショッピングリボ約40万+融資残債約18万 |
💡 スマホで10分!CICのインターネット開示手順
「自分のCICスコアや異動情報を確かめたい」という方は、スマホからいつでも即時開示が可能です。
- 事前準備: 本人名義のスマホ(電話番号認証用)、決済手段(クレジットカード・キャリア決済など)、手数料(500円)を用意
- CIC公式サイトへアクセス: CIC(指定信用情報機関)公式サイト「インターネット開示」案内はこちら
- 受付番号の取得: 指定された電話番号(ナビダイヤル)にスマホから発信し、6桁の受付番号を取得
- お客様情報の入力: 画面の指示に従って氏名・生年月日・受付番号・決済情報を入力
- 開示報告書の確認: 画面上にPDF形式で信用情報(クレジットガイダンス含む)が即時表示されます(※閲覧パスワードを忘れずメモしてください)
※クレジットカードを使いたくない場合、スマホのキャリア決済(d払いなど)も利用可能です。実際おじさんもクレジットカードは使いたくなかったのでD払いを利用しました。基本的に問題ないはずですが気になる方は
💡 【保存版】届いた開示書はここをチェック!CIC開示情報の見方
実際にCICを開示すると専門用語が多くて戸惑うかもしれませんが、チェックすべき要点は下図の通りです。
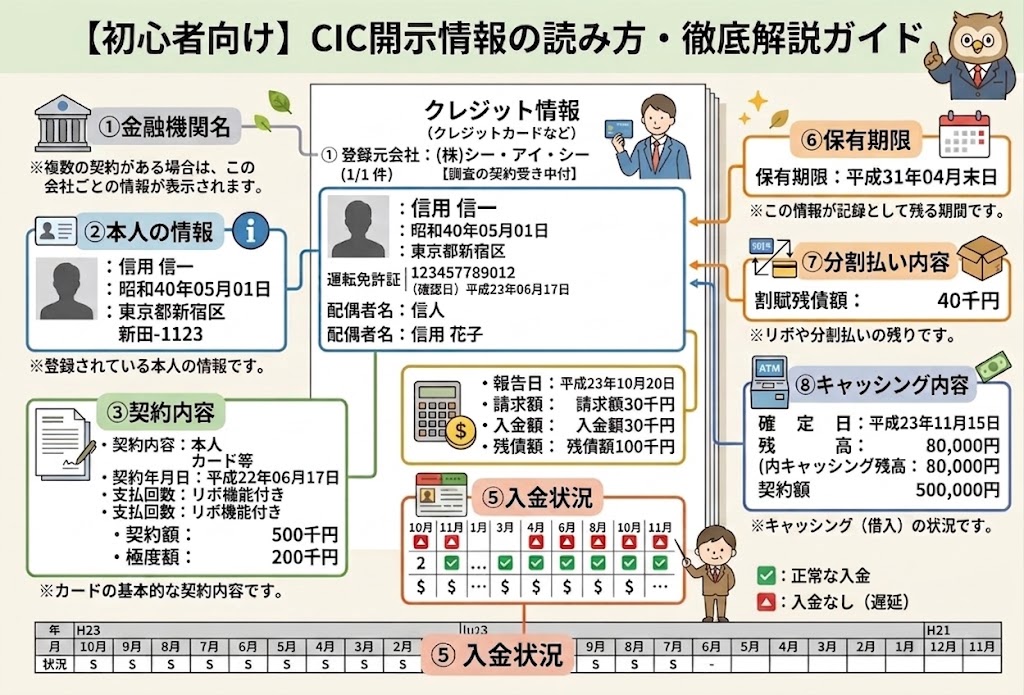
特に自己破産やクレヒス回復を目指す上で重要なのは、「⑤入金状況($マークが並んでいるか)」と「⑥保有期限(異動情報がいつ消えるか)」、そして**「⑧キャッシング内容」**です。現状を正しく把握するために、ぜひ手元の開示書と見比べてみてください。
4. 自己破産後のCIC信用スコア「486点」が意味する審査難易度と低下要因

CICのクレジットガイダンス(信用スコア)は、信用情報機関に登録されている客観的な信用度を点数化した指標です。
- 一般的なスコア目安:
- 650点以上: 一般的なクレジットカード・ローンの審査通過が容易な優良ゾーン
- 500〜600点: 審査が慎重に行われるボーダーゾーン
- 500点未満(私の現在地:486点): 金融事故歴や多重債務があり、通常審査の通過が極めて絶望的なゾーン
スコア低下の要因欄には、「直近における無担保借り入れがマイナス要因として響いている」と明記されていました。短期間での追加融資は、明確に信用スコアを押し下げる原因になります。
自己破産+失業中という現在の属性を考えれば「486点」は極めて妥当な数値です。この状態でもメルカードやスマートマネーが利用できていること自体、例外的な措置と言えます。
💡 読者からのよくある質問: ブログのコメントやSNSで、**「そもそも自己破産してブラックなのに、なんでメルカードが作れたの?無担保借り入れ(メルカリスマートマネー)審査通るの?」**という質問をよくいただきます。
実は、メルカードの審査には一般的なクレジットカードとは違う「独自の仕組み」があるんです。私が過去に1秒で審査を通過したときの衝撃の実録と、ブラックでも通る理由の考察はこちらの記事にすべてまとめています!
👉 【実録】自己破産でもメルカードなら通る?1秒で審査可決した裏側を全暴露

もし、この記事を読んでいる方の中で、「今後お金を借りたい」「新しくカードを作りたい」と考えている方がいれば、一度自分のCICを開示してみることを強くおすすめします。自分の現在地を正確に知ることは、お金の計画を立てる上で最も大切なステップだからです。
現在の私の借金総額は、以下のようになっています。
・メルカードのショッピングリボ等:約40万円
・メルカリスマートマネー(残債+追加分):約18万円
合計で「約60万円」の借金が、この失業期間中に右肩上がりで増えてしまいました。
5.【おじさんの知恵袋Q&A】CICスコアに関する不安や疑問を徹底解説!
Q1. 自己破産後でもメルカリスマートマネーやメルカードの審査に通るって本当ですか?
Aおじさんの知恵袋: 結論から言うと、「通る可能性は十分にあります(私がまさにその実例です)」。 一般的なクレジットカードや消費者金融は「CICなどの個人信用情報(過去の金融事故)」を最重視するため、自己破産ブラックの期間はほぼ門前払いされます。 しかし、メルカリ(メルペイ)は独自の「メルカリスコア(アプリの利用実績や本人確認状況、出品・購入履歴)」を重視する独自の審査基準を採用しています。そのため、過去に自己破産していても、メルカリ内できちんと取引実績を積み上げていれば、審査に通るケースが珍しくありません。ただし、枠の付与や追加融資は信用スコアの低下や返済負担に直結するため、利用は本当に必要な最小限に留めるのが鉄則です。
Q2. 自己破産後のCIC信用スコアの目安は?何点あればカードが作れますか?
Aおじさんの回答: 目安として、自己破産直後や異動情報(ブラック)が残っている期間は「400点台〜500点台前半」になるケースが多いです。 一般的なクレジットカード(三井住友や楽天など)の審査を通過するには、通常「600点〜650点以上」がひとつの目安と言われています。私のように追加融資を受けると一気に「486点」まで落ち込み、通常のカード発行は極めて絶望的なゾーンに入ります。 スコアを回復させるには、「不要な借り入れを増やさないこと」「残債を着実に減らすこと」「デポジット型のクレカなどを利用しクレヒスを積み上げること」、そして「喪明け(免責決定から5〜7年経過して異動情報が消えること)」を待つのが最も確実な道です。
Q3. 【実録】CICを自分で開示したら履歴は残る?カード審査にデメリットはある?
Aおじさんの回答: 結論から言うと、「自分で自分の信用情報を開示した履歴(自己開示履歴)は、カード会社や金融機関の審査には一切見られませんし、審査に悪影響が出るデメリットもゼロ」です!
開示報告書の「利用記録」の欄には、自分が開示したという事実が約半年間記録として残ります。しかし、これはあくまで「本人確認用の記録」です。新しくカードやローンを申し込んだ際に審査会社が見るのは「他社への申込履歴や借入・返済の状況」だけであり、本人が行った情報開示の履歴までは閲覧できない仕組みになっています。
「開示したら怪しまれるかも…」「審査に響くんじゃないか」と不安になる必要はまったくありません。むしろ、自分の現状(異動情報の有無や正確な残債、信用スコア)を把握して無駄な申し込み審査落ち(申込みブラック)を防ぐためにも、定期的な自己開示は大きなメリットになります。詳しくは下記ブログでも説明しています👇

Q4. 【実録アプローチ】ボロボロになったCICスコアを復活させる最短ルートは何ですか?
Aおじさんの回答: 結論から言うと、自己破産・ブラック状態からのCICスコア復活は「傷を増やさず、綺麗な利用実績(クレヒス)を毎月コツコツ積み上げること」に尽きます。
私のように追加融資で400点台まで落ち込んでしまった状態から、再び600点〜650点台(一般カード可決ゾーン)へ押し戻すための具体的なアプローチは以下の3ステップです。
① 「デポジット型クレジットカード」で確実なクレヒス修行を始める 異動情報(ブラック)がある間は、通常のカードを何社申し込んでも審査落ち(申し込みブラック)になってスコアをさらに下げるだけです。 そこでおすすめなのが「Nexus Card(デポジット型)」といった保証金を預けるタイプのクレジットカードです。 事前にお金を預けるためブラックでも審査に通りやすく、CICには一般のクレジットカードと全く同じ「$マーク(期日通りの入金実績)」が毎月刻まれます。この「良好なクレヒス」こそが、傷ついたスコアを引き上げる特効薬になります。
「喪明けに向けて、今から確実に信用を買い戻したい」という方は、まず公式サイトで詳細をチェックしてみてください<PR>👇

② 既存の無担保借入・リボ残債を着実に減らす 今回私のスコアが「486点」まで急落した最大の要因は、「直近での無担保借入(スマートマネー10万円)」でした。 つまり、逆に言えば「残債をコツコツ減らして完済に近づける」だけで、スコア低下のマイナス要因は徐々に解除されていきます。新規借入は絶対にストップし、まずは枠の圧縮を最優先にします。
③ 「喪明け」のその日まで延滞ゼロを死守する 免責から5年(銀行系・KSCは最長7年)が経過すると、開示書に並ぶ「異動」の文字が綺麗サッパリ消えます(喪明け)。 この時、もし過去5年間何も使っていなければ「スーパーホワイト(過去の実績が何もない不気味な状態)」として逆に審査で警戒されます。しかし、デポジット型などで「直近2年間の$マーク」をズラリと並べておけば、喪明けと同時に600点台後半の優良スコアへ一気にジャンプアップし、楽天カードや三井住友カードの可決率が劇的に上がります。
焦って怪しい金融屋に手を出したり、無謀な申し込みを繰り返すのが一番の悪手です。「デポジット修行+残債減らし+期日厳守」で泥臭く信用を買い戻していきましょう!
💡 あわせて読みたい:ブラックリストはいつ消える?
スコア回復とあわせて知っておきたいのが「異動情報(ブラック)の正確な保有期限」です。過去に私が初めてCICを開示した際、実際の開示書を見ながら「喪明け時期」や「審査突破への戦略」を徹底分析した実録はこちらから読めます👇

その他自己破産に関する【おじさんの知恵袋Q&A】のページはこちら

まとめ:ピンチの裏にチャンスあり!泥臭く再起を目指す
今回のトラブルで借金総額は約58万円に増え、信用スコアも「486点」まで下がってしまいましたが、歯が戻ったことで食事を美味しく取れる日常を取り戻せました。
50代で失業すると身体・お金・信用のすべてにガタが来ますが、生きていることのありがたみを実感しながら一歩ずつ立て直していきます。(なお、懲りずに次は「忍者めし グレープ味」でリベンジ予定です)。
借金を抱えた50代自己破産おじさんの復活劇を応援してくださる方は、ぜひYouTubeのチャンネル登録・高評価、ブログへのコメントをよろしくお願いします!
【免責事項】
本記事に記載されている信用情報(CIC)の開示結果やスコアの変動、各種審査結果に関する内容は、筆者個人の実体験に基づく情報提供を目的としています。 クレジットカードやローンの審査基準、信用スコアの算出方法は各社・機関によって異なり、すべての方に同様の結果や借入れを保証するものではありません。お申込みや借入れ等の最終的なご判断・ご契約は、ご自身の責任において行っていただけますようお願い申し上げます。


コメント