「借金で首が回らない」——。
この言葉を、物理的な痛みとともに実感している方も少なくないのではないでしょうか。
自己破産の手続きにおいて避けては通れず、多くの人が「最も苦労した」と口を揃えるのが「家計表(家計簿)」の作成です。
特に質問が多いのが「適当に嘘を書いたらバレる?」「娯楽費ってどこまで削ればいいの?」という悩み。
結論から言うと、自己破産の家計簿で適当な記載や嘘は100%ほぼバレます。
ただし、裁判所が求めているのは極端な「清貧生活」ではなく、あなたの「まともな金銭感覚と生活再建への姿勢」です。
今回は、自己破産を乗り越えた実体験をもとに、裁判所がチェックする4つの判断基準や、免責(借金帳消し)を勝ち取るための家計簿・娯楽費の書き方を徹底解説します。
📌 この記事の要点まとめ(忙しい人向け)
- 嘘・適当は100%ほぼバレる: 給料明細・通帳履歴・郵便物調査でプロの目はごまかせません。嘘は「免責不許可」のリスク大!
- 作成期間は「直近2〜3ヶ月」: 申し立て直前の数ヶ月分が基本。管財事件になると免責確定まで毎月提出が続く場合も。
- 収入も支出も「突合せ」される: 給与明細の総支給・手取り・控除額と、家計簿の数字は1円単位で一致させる必要があります。
- 家計簿が赤字でも捏造は厳禁: 無理に黒字へ調整すると即バレます。赤字の理由と今後の改善姿勢を正直に示すのが正解。
- 娯楽費ゼロは不要: 「清貧」ではなく「まともな金銭感覚と生活再建の姿勢」があるかが見られます。
- 判断の4基準: 家計バランス/借金との因果関係(カード・ギャンブル厳禁)/継続性/透明性。
- 攻略のコツ: レシートは全保管、出ない出費はその場でメモ。迷う支出やズレは担当弁護士に正直に相談を!
- 実際に提出した家計表(家計簿)です! ショート動画で解説🎥
- 1. 【結論】自己破産の家計簿に「適当」や「嘘」は絶対NG!必ずバレる3つの理由
- 2.【期間】自己破産の家計簿は「いつからいつまで」つければいい?
- 3.そもそも「娯楽費ゼロ」は無理!自己破産の家計簿で許される娯楽費の目安
- 4.「OKな支出」と「NGな支出」の具体例一覧表
- 5. 【実録】月3万円の食費で生きる!極限の生活で見えた金銭感覚のリハビリ
- 6. レシートがない時はどうする?2ヶ月間の「レシート管理」攻略法
- 7.【おじさんの知恵袋Q&A】自己破産の家計簿・娯楽費に関するよくある疑問
- Q1. 娯楽費の「月いくらまで」という具体的な上限額はありますか?
- Q2. NetflixやYouTube Premiumなどのサブスクは、全て解約すべきですか?
- Q3. 子供の習い事や、たまの外食も「娯楽」として怒られますか?
- Q4. 手続き直前に旅行やライブに行ってしまったのですが、もう手遅れですか?
- Q5. レシートがない小銭や自販機の支出は、適当に概算で書いても大丈夫?
- Q6. 自己破産の家計簿、計算しても残高やレシートの数字がどうしても合わない時は、どうしたらいいですか?
- Q7. 自己破産の手続きを始めたのですが、これから心機一転頑張るために、パソコンを買いたいと思っています。これってやっぱりダメですよね……?
- Q8. タバコ代は家計簿に正直に書いても大丈夫ですか? 禁煙しないと怒られますか?
- Q9. 家計簿が「赤字」になってしまうのですが、免責に影響しますか? 黒字に見えるよう調整したほうがいい?
- その他自己破産に関する【おじさんの知恵袋Q&A】のページはこちら
- 8. 自己破産の家計表づくりをスムーズに進める3つのコツ
- 9.まとめ:家計簿は借金リセットと人生の再スタートのための第一歩
実際に提出した家計表(家計簿)です! ショート動画で解説🎥
自己破産の壁「家計簿(家計表)」はこうやって攻略しました!【動画で解説】🎥
記事を読む前に、まずは動画で全体の流れをチェックしてみてください。自己破産をしたおじさんの体験に基づいた「ここだけは外せないポイント」をまとめています。
(【自己破産に必要な書類!家計表・家計簿】の書き方つけ方は?レシート捨てたら終わり?2ヶ月分の地獄)
1. 【結論】自己破産の家計簿に「適当」や「嘘」は絶対NG!必ずバレる3つの理由
「多少数字をごまかしてもバレないでしょ?」「細かい計算が面倒だから適当に書いちゃえ」と思うかもしれません。ですが、結論から言うと裁判所や破産管財人に嘘は100%バレます。
プロの調査網から隠し通すことが不可能な、3つの物理的・実務的な理由を解説します。
① 給料明細と「手取り・控除額・総支給」が厳密に突合されるから
家計簿のチェックは、支出だけでなく「収入」からスタートします。裁判所や管財人は、提出された過去数ヶ月分の給与明細の「総支給額」「控除額(税金・社会保険料)」「差引支給額(手取り振込額)」を家計簿の収入欄と1円単位で照合します。
「手取り額を少し少なめに書いておこう」「副業の給料や賞与は隠しておこう」などと考えても、通帳の振込履歴や源泉徴収票、課税証明書と突き合わせれば瞬時に発覚します。また、会社からの前借りや社内積立、財形貯蓄などが給与天引きされている場合も、明細の控除欄からすべて見抜かれます。
② 銀行通帳の履歴・レシートと1円単位で照合されるから
提出した家計簿は、「過去数ヶ月分の銀行通帳のコピー」や「引き落とし明細」と厳密に突き合わされます。給料日に口座に入った手取り金額と、引き出された現金の動きはすべて筒抜けです。
例えば、通帳から5万円引き出されているのに家計簿の現金支出が合計3万円しかなければ、「残りの2万円は何に使った? タンス預金か?」と即座に追及されます。レシートの数円程度の端数ズレなら問題ありませんが、存在しない支出をでっち上げたり、使ったお金を隠したりすると必ず辻褄が合わなくなります。
③ 郵便物が管財人に転送され、未記載の明細や隠し口座が筒抜けになるから
管財事件(※)になると、破産者宛ての郵便物はすべて破産管財人のもとへ転送され、中身をチェックされます。 自宅に届くはずのクレジットカード明細、保険やローンの通知、ネット銀行の開設案内、通販の請求書などがすべて管財人に渡るため、「家計簿に書かずに隠していた支払い」は一発で発覚します。書類を物理的に隠し通すことはできません。
(※家計簿の内容に不審な点や嘘の疑いがある場合も、調査のため管財事件になりやすいです)
【警告】もし家計簿の嘘がバレたらどうなる?待ち受ける2つの重いリスク
「ちょっと隠しただけ」のつもりでも、虚偽の記載が発覚した瞬間に手続きは一気に最悪の方向へ進みます。
- 免責不許可(借金がそのまま残る)裁判所に「不誠実で反省していない」「財産隠しの疑いがある」と判断されると、最も恐ろしい免責不許可になり、借金を帳消しにしてもらえなくなります。苦労して破産手続きを進めた意味がすべて消し飛びます。
- 最悪の場合は「詐欺破産罪」に問われる意図的に資産や支出を隠蔽したとみなされた場合、刑事罰である「詐欺破産罪」などの罪に問われる可能性すらあります。
適当に書く・嘘をつくリスクはあまりにも大きすぎます。わからない部分や後ろめたい支出があっても、正直に弁護士に相談してありのままを書くのが免責への最短ルートです。
2.【期間】自己破産の家計簿は「いつからいつまで」つければいい?
自己破産の家計簿(家計収支表)をつける期間は、原則として「裁判所に申し立てを行う直前の2〜3ヶ月間」です。私は2ヶ月分を提出しました。
- 基本ルール: 弁護士に依頼(受任通知の送付)後、申し立て書類を裁判所に出すまでの直近2ヶ月分(管轄の裁判所や状況によっては3ヶ月分)を提出します。
- 管財事件になった場合: 手続きが始まってから免責が確定するまでの間、毎月継続して提出を求められるケースがあります。
- 注意点: 申し立ての準備に時間がかかって数ヶ月ズレ込むと、「直近の最新データ」を取り直すことになり、家計簿の作成期間がさらに伸びてしまうことがあります。弁護士から「この月からレシートを取っておいてください」と言われたら、その日から1枚も捨てずに即スタートするのが鉄則です。私は書類の取り寄せに手間取ったり、体調を崩したこともあり結局1ヶ月ズレ込みました。ズレると『過去の1ヶ月分』が無駄になり、また新しい1ヶ月分を取り直すハメになるので、書類集めはスピード命です!
3.そもそも「娯楽費ゼロ」は無理!自己破産の家計簿で許される娯楽費の目安
「破産するんだから、一切遊んダメだ……」と自分を追い込んでいませんか?
自己破産をしたおじさんも最初はそう思っていました。
ハッキリ言いますが、人間、息抜きゼロだと心が壊れます。
裁判官が見ているのは「清貧」ではなく「まともな金銭感覚」
自己破産は、単に借金をゼロにする手続きではありません。これまでの生活を振り返り、なぜ破綻してしまったのかを客観的に見つめ直す「再生」のプロセスです。
裁判所が見たいのは、世捨て人のような生活ではなく、以下のような“生活再建への誠実さ”です。
書類の数字が事実と合っているか
無理のない範囲に収まっているか
借金を増やす使い方になっていないか
ちゃんと反省して、立て直そうとしているか
自己破産家計簿で裁判官がチェックする「4つの判断基準」
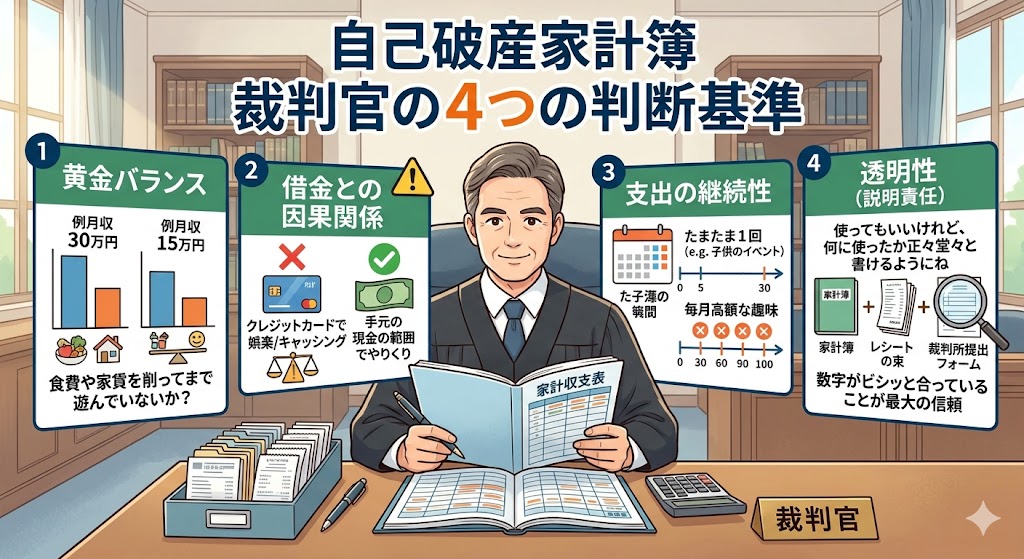
「いくらまでならOK?」という不安を解消するために、私が意識していた4つのポイントを整理しました。
- 家計の黄金バランス月収30万円の人と15万円の人では、許容される娯楽費が変わります。「食費や家賃を削ってまで遊んでいないか?」という全体のバランスが重要です。
- 借金との因果関係(ここに注意!)一番マズいのは、「なぜか使えるクレジットカードで娯楽のために使ったりキャッシングをした」こと。逆に、手元の現金の範囲でやりくりしている分には、生活の潤いとして説明がつきやすくなります。ただし!手元の現金だからといって、パチンコや競馬などのギャンブルに使うのは完全に別問題(即NG)です。
- 支出の継続性と推移「たまたま1回、子供の行事で外食した」のか、「毎月のように高額な趣味にお金を使い続けている」のか。後者は「生活を改める気がない」と判断されるリスクがあります。
- 理由を説明できる「透明性」裁判所の家計収支表には、最初から「娯楽費」「交際費」の欄があります。つまり、「使ってもいいけれど、何に使ったか正々堂々と書けるようにね」という前提。家計簿とレシートの数字がビシッと合っていることが、最大の信頼に繋がります。
4.「OKな支出」と「NGな支出」の具体例一覧表
感覚をつかむための目安です。最終判断は個別の事情によりますが、参考にしてみてください。
| 項目 | OKの目安(説明しやすい) | NGの目安(突っ込まれやすい) |
| 娯楽・交際費 | 少額の外食、たまの映画、子どもの学校・習い事行事 | 高額な旅行、ブランド品の購入、連日の贅沢な飲み会 |
| ギャンブル | 原則完全ストップ(やめる強い姿勢を見せる) | 競馬・競艇・パチンコ・FX・暗号資産への入金(即アウト) |
| サブスク | 1〜2個に絞って固定費削減の実績を示す | 月数万円の放置サブスク、ゲーム等の高額課金 |
| 管理方法 | レシートを全保管し、手元現金の範囲内で管理 | クレジットカード決済、後払い(BNPL)の利用 |
手続き中のクレジットカード使用は即NG!デビットカードを活用しよう
表にある通り、手続き中のクレジットカード利用は絶対にNGです。
でも、「どうしてもカード決済が必要な場面」ってありますよね。そんな時は、即時決済のデビットカードなら手続き中や破産後でも問題なく使えますよ。
👉 デビットカードの詳しい使い方はこちら 自己破産後でもデビットカードは使える!審査なしで生活を便利にする方法
5. 【実録】月3万円の食費で生きる!極限の生活で見えた金銭感覚のリハビリ
特に自己破産の手続き中は、徹底した「ローコスト生活」が安全です(笑)
自己破産をしたおじさんも、月々の食費を約3万円に抑える生活を送ってきました。
40%オフの割引シールが貼られたハンバーグを自分で焼き、質素ながらも工夫して食事を作る。かつて外食三昧だった頃には気づかなかった、**「自炊の楽しさ」や「1円の重み」**を実感する毎日です。
借金に追われていた時は、「いくら使っているか」を直視するのが怖くて逃げていました。しかし、家計表をつけることで「何にいくら必要なのか」が明確になり、漠然とした不安が少しずつ解消されていくのを感じました。家計表の作成は、自分自身の「金銭感覚のリハビリ」なんです。
自己破産を機にスマホ代(通信費)も徹底的に見直そう
💡 おじさんの節約サバイバル術 食費の見直しも大事ですが、自己破産を機に絶対にやってほしいのが**「スマホなどの通信費・端末代」の見直しです。
「自己破産したら新しくスマホを買えないんじゃ…」と不安な方、安心してください。最新の高額なiPhoneなんてなくても、おじさんはたった1万8千円**でバッチリ使えるスマホを手に入れました!
🔗 知らなきゃ損する!おじさんの格安スマホゲット実録 【実録】自己破産者がスマホを1万8千円で手に入れた方法!安く賢く復活するコツ

6. レシートがない時はどうする?2ヶ月間の「レシート管理」攻略法
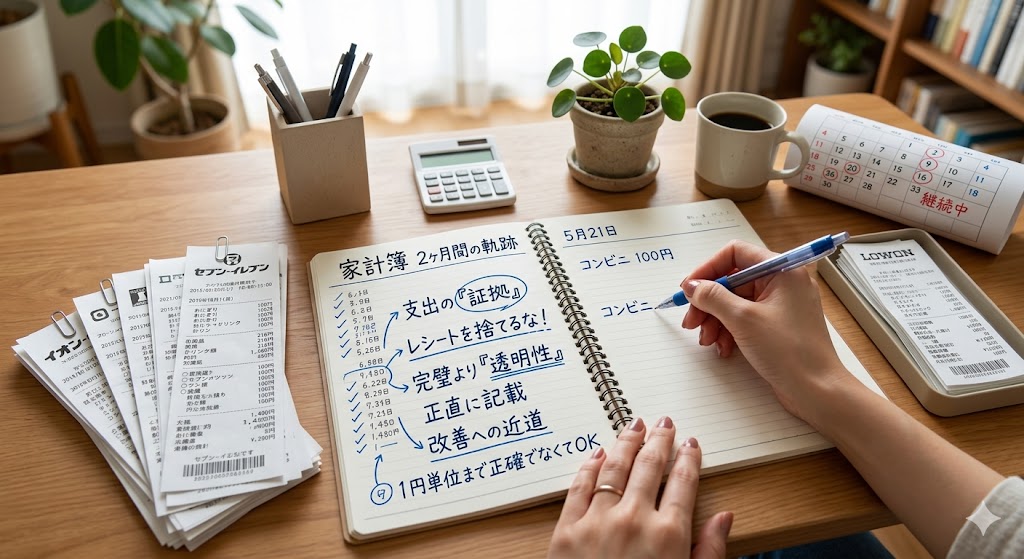
家計表を書く上で、絶対にしてはいけないこと。それは**「レシートを捨てること」**です。
- レシートは支出の「証拠」: 現金支払いの唯一の証明書です。コンビニの100円の買い物でも、必ず保管しましょう。
- 1円単位の正確さより「透明性」: 完璧を目指す必要はありません。たとえ無駄遣いをしてしまっても、正直に記載し「今後はこう改善する」という姿勢を見せることが、免責への近道です。
レシートが出ない支出(自販機・冠婚葬祭等)のメモ残し術
自販機や冠婚葬祭などレシートが出ない支出は、その場でスマホのメモ帳に「日付・金額・使途」をメモしておきましょう。2ヶ月分を後で思い出すのは不可能です。完璧を目指すより「使途不明金をゼロにする」ことに集中しましょう。
7.【おじさんの知恵袋Q&A】自己破産の家計簿・娯楽費に関するよくある疑問

Q1. 娯楽費の「月いくらまで」という具体的な上限額はありますか?
A1.おじさんの知恵袋 法律で「◯円まで」という決まった数字はありません。 実務上の目安として「月3〜4万円程度なら許容されやすい」と言われることもありますが、大切なのは**「収入とのバランス」と「借金をしていないこと」**です。手元の現金の範囲内で、生活を圧迫しない程度の金額(全体の支出の数%など)であれば、過度に恐れる必要はありません。
Q2. NetflixやYouTube Premiumなどのサブスクは、全て解約すべきですか?
A2.おじさんの知恵袋 「全て解約」が必須ではありませんが、家計の見直し実績として1〜2個に絞るのが賢明です。 もし支払いを滞納しているサブスクがあれば、それは「借金(債務)」と同じ扱いになり、手続きに支障が出る可能性があります。まずは不要なものを整理し、「身の丈に合った数」まで減らす姿勢を裁判所に見せましょう。
Q3. 子供の習い事や、たまの外食も「娯楽」として怒られますか?
A3.おじさんの知恵袋 常識の範囲内であれば問題ありません。 裁判所は「人間らしい生活」まで否定はしません。特に子供に関係する支出は、教育や成長の観点から説明がつきやすい項目です。大事なのは「なぜその支出が必要だったか」を一言説明できること。見栄を張った贅沢ではなく、**「家族の心の健康のための、無理のない範囲の支出」**であれば正直に家計簿に記載しましょう。
Q4. 手続き直前に旅行やライブに行ってしまったのですが、もう手遅れですか?
A4.おじさんの知恵袋 過去は変えられませんが、「これからの姿勢」で挽回可能です。 直近の高額支出は確かに目立ちますが、それを隠すのが一番のNG。正直に「いつ、いくら使ったか」を報告し、その上で「今は家計簿をつけて、これだけ支出を削っています」という現在の改善実績をセットで示すことが、免責(裁量免責)を勝ち取る鍵になります。
Q5. レシートがない小銭や自販機の支出は、適当に概算で書いても大丈夫?
A5.おじさんの知恵袋 完璧を目指すより**「使途不明金をゼロにする」**ことに集中しましょう。 レシートがない場合は、すぐにスマホのメモ帳やノートに「日付・金額・内容」を記録しておけば大丈夫です。裁判所が一番嫌うのは「何に使ったか分からないお金(どんぶり勘定)」があること。1円のズレにこだわるより、全ての支出を透明にしようとする誠実な姿勢が信頼に繋がります。
Q6. 自己破産の家計簿、計算しても残高やレシートの数字がどうしても合わない時は、どうしたらいいですか?
A6. おじさんの知恵袋:絶対に「数字を捏造して無理やり合わせる」のだけはNG!「使途不明金」として正直に担当弁護士に報告しましょう。
何日もレシートと通帳を睨み合って「あと3,000円足りない……どこ行った!?」と頭を抱える瞬間、実はおじさんも経験しました(めちゃくちゃ焦りますよね)。
ここで一番やってはいけないのが、「適当に食費や雑費に上乗せして数字の辻褄を合わせること」です。これをやると、通帳の引き出し日やレシートの整合性が狂い始め、後から管財人に突っ込まれたときに墓穴を掘ることになります。
数字が合わない時の正しい対処ステップは以下の通りです:
- 数百円〜数千円のズレの場合自販機、コインパーキング、割り勘の端数など、レシートが出ない支出の記録漏れが大半です。「使途不明金(自販機・小口現金等の支出漏れと思われる)」と付記し、正直に弁護士に申告してください。数千円程度の不明金で免責が取り消されることはありません。
- 数万円単位で合わない場合どこかでお金を大きく引き出したまま、手元現金の残高として数え忘れていたり、口座間の資金移動が重複カウントされていたりするケースが多いです。自分で解決しようとせず、通帳のコピーを持って「ここがどうしても合わないんです」と弁護士事務所の事務員さんや先生に丸投げで相談してください。プロはズレを見つけるプロでもあります。
裁判所が見ているのは「1円の狂いもない完璧な簿記能力」ではなく、「ミスや漏れがあっても誤魔化さず、正直に開示する誠実さ」です。合わない時は、焦らず正直にプロを頼りましょう。
家計簿の摘要欄に『自販機・小口支出等の不明金:3,000円』と正直に鉛筆書きして弁護士に見せたら、『正直に書いてくれて助かります、これで大丈夫ですよ』とあっさり通りました!
Q7. 自己破産の手続きを始めたのですが、これから心機一転頑張るために、パソコンを買いたいと思っています。これってやっぱりダメですよね……?
A7. おじさんの知恵袋:結論から言うと「ちょっと待って!金額とタイミングに要注意」です。
これは先日、Xのフォロワーさんからいただいた、とても前向きで、でも切実な質問です。 「新しい仕事のために、新しい道具が欲しい!」というその意気込み、おじさんも全力で応援したい。でも、破産手続き中(あるいは直後)の買い物には、絶対に知っておかなければならない「落とし穴」があります。
たとえ質問者さんが金額を言っていなくても、おじさんが「ここだけは気をつけて!」と伝えたいポイントをまとめました。
- 資産とみなされる「20万円の壁」: 20万円を超えるものは「資産」と判断され、没収・回収されるリスクがあります。
- 「お金の出どころ」の疑惑: 隠し財産(資産隠し)を疑われると、免責そのものが危険になります。
買い替える場合は、必ず「免責確定」の通知が届くまで待つか、どうしても今すぐ必要な場合は10万円以下の安価なモデルを検討し、事前に対象の弁護士へ相談してください。
Q8. タバコ代は家計簿に正直に書いても大丈夫ですか? 禁煙しないと怒られますか?
A8. おじさんの知恵袋:正直に書いてOKですが、「減煙などの節約姿勢」を見せることが大切です。
結論から言うと、タバコを吸っていること自体で即・免責不許可になるわけではありません。裁判所も無理な完全禁煙まで強制はしませんが、「食費や日用品に紛れ込ませて隠す」のは絶対にNGです。コンビニのレシート明細で必ずバレます。
ただし、1日1箱で月約18,000円前後の出費は、手続き中の家計としてはかなり目立ちます。「1日1箱から半分に減らす」「手元の現金の範囲で無理なく買う」など、**生活を立て直すために支出を抑えようとしている姿勢(改善の努力)**を家計簿の数字で示しましょう。
Q9. 家計簿が「赤字」になってしまうのですが、免責に影響しますか? 黒字に見えるよう調整したほうがいい?
A9. おじさんの知恵袋:絶対に嘘をついて黒字に捏造してはダメ!「なぜ赤字なのか」の理由と対策を弁護士と共有しましょう。
「赤字の家計簿を出したら、生活再建できていないと判断されて免責がもらえないんじゃないか……」と不安になり、数字をいじって無理やり黒字に見せかけようとする方がいます。ですが、これこそが一番やってはいけない「嘘・適当」です。
通帳の残高や現金の動きと合わなくなり、管財人に「この辻褄合わせは何だ?」と厳しく追及される原因になります。赤字についての判断ポイントは以下の2つです。
- 一時的な赤字なら問題なし: 冠婚葬祭、車検、家電の買い替え、医療費など、突発的な出費が重なってその月だけマイナスになるのは自然なことです。「特別出費があったため」と理由が明確であれば、裁判所も理解してくれます。
- 毎月恒常的に赤字の場合: 収入に対して家賃が高すぎる、通信費や固定費が重いなど、根本的な原因があります。この場合も数字をごまかすのではなく、「固定費をどう見直すか」「引越しや公的支援の利用を検討しているか」という改善計画を弁護士と一緒に裁判所へ示すことが重要です。
自己破産は借金をリセットして生活を立て直すための手続きです。現状の赤字をありのまま開示し、「ここからどう黒字化していくか」の姿勢を見せることが免責への正しい道です。
その他自己破産に関する【おじさんの知恵袋Q&A】のページはこちら

8. 自己破産の家計表づくりをスムーズに進める3つのコツ
プロ(弁護士・司法書士)を頼り切る 「この支出、書いても大丈夫かな……」と一人で頭を抱える時間は本当にもったいないです。専門家は、裁判所に突っ込まれにくい書き方のコツや対処法を熟知しています。後ろめたい出費ほど、包み隠さず相談して味方になってもらいましょう。プロを頼るというその小さな一歩が、数ヶ月後のあなたの笑顔と生活再建に必ず繋がっています。
「とりあえずメモ」を習慣にする 自販機や冠婚葬祭などレシートが出ない支出は、その場でスマホにメモ。2ヶ月分を後で思い出すのは不可能です。
役所関係の書類はタイミングに注意 住民票などには有効期限(発行から3か月など)があります。自己破産をしたおじさんもいくつかフライングしてしまいました。早すぎると取り直しになるため、弁護士さんと相談しながら取得しましょう。
家計簿の数字が合わなかったり、後ろめたい出費があって手が止まってしまうなら、一人で抱え込まずにプロを頼るのが一番の近道です。怒られるんじゃないかと不安になるかもしれませんが、弁護士は裁判所に突っ込まれないための「味方」になってくれます。
もし「まだ相談する弁護士が決まっていない」「今の状況で自己破産できるか不安」という方には、債務整理の相談実績が2万件以上あるイストワール法律事務所が心強い選択肢になります。
嘘をついて後からバレる恐怖に怯えるくらいなら、最初から『この出費、どう書けばいいですか?』とプロに投げてください。怒られるどころか、合法的に通すプロの知恵を貸してくれます。
経験が豊富な事務所ほど、家計簿のグレーな支出や裁量免責の通し方を熟知しています。「こんなこと聞いて大丈夫かな?」という段階でも親身に乗ってくれるので、まずは無料相談で肩の荷を下ろしてみてください👇
まずは弁護士法人イストワール法律事務所に無料相談してみる<PR>
※全国対応・相談=ご契約ではありません。気軽にご質問してみてください!
9.まとめ:家計簿は借金リセットと人生の再スタートのための第一歩
ここでお話しした内容は、あくまで**「自己破産を乗り越えたおじさんの個人的な見解と実体験」**です。
自己破産の手続きや家計表の判断基準は、住んでいる地域(管轄の裁判所)や、担当する弁護士・管財人によって少しずつ異なるのが現実です。「おじさんの時はこうだった」という一つの目安として参考にしてもらえると嬉しいです。
家計表の書き方や「これって娯楽費として大丈夫?」という具体的な悩みについては、最終的には必ず弁護士や司法書士といった専門家に相談してください。
彼らはあなたの味方であり、免責(借金チャラ)を勝ち取るための最強のパートナーです。一人で抱え込まず、プロの知恵を借りることが、復活への一番の近道になります。
あなたの新しい物語が、ここから良い方向へ動き出すことを心から応援しています!
【免責事項・広告表記】
- 掲載情報・体験談について: 当ブログに掲載している体験談、解説、試算、およびアドバイスは、筆者個人の実体験や調査時点の情報に基づく主観的な記録です。破産手続きの運用、家計表の審査基準、裁量免責の判断などは、管轄する地方裁判所、担当の裁判官・破産管財人、申立代理人(弁護士・司法書士)、およびご相談者様の個別具体的な状況によって大きく異なります。情報の正確性、最新性、安全性、有用性等については細心の注意を払っておりますが、いかなる保証も行うものではありません。
- 法的判断・専門家への相談について: 当ブログは法律上の助言や法的手続きの代理を行うものではありません。債務整理や自己破産の可否、家計表の具体的な記載方法など、個別の法的判断を要する事項については、必ず弁護士や司法書士等の有資格の専門家、または管轄裁判所へ直接ご相談ください。当ブログに掲載された情報を利用したこと、または利用できなかったことにより生じたいかなる損害・不利益(免責不許可、手続きの遅延、費用の発生等を含みますがこれらに限りません)についても、運営者は一切の責任を負いかねます。
- 広告およびリンク先について: 本記事にはアフィリエイトプログラム等の広告(PR)が含まれています。リンク先のウェブサイトや紹介している法律事務所・サービス・商品の利用、問い合わせ、契約締結等については、読者様ご自身の判断と責任において行っていただきますようお願い申し上げます。リンク先で提供される情報・サービス等に関して生じたトラブルや損害について、当ブログは一切関与せず、責任を負いません。
コメント