
「収入がない専業主婦の自分は自己破産できないのでは?」 「何が何でも夫に内緒で解決したいけれど、本当にバレずに手続きできるの……?」 「もし打ち明けたら、家族の人生まで壊してしまうのではないか……」
と、一人で不安と恐怖に押しつぶされそうになっていませんか?
おはにっこり!福岡在住、過去に自己破産を経験した50代おじさんです。
実は、私のX(旧Twitter)やYouTubeのDMで専業主婦の方からダントツで一番多くいただくご相談が、まさにこの悩みです。
「毎月の返済がもう限界。でも、怒られるのが怖くて、家族を失うのが怖くて、何が何でも夫にだけは内緒で借金をゼロ(または減額)にしたいんです……」
結論からお伝えすると、無収入の専業主婦でも借金問題を解決する法的な手段は必ずあります。 ただし、「自己破産」を最後まで夫に完全内緒でやり通すのは現実的にハードルが高く、内緒を最優先にするなら「別の手段(任意整理)」を選ぶのが現実的な突破口になります。
まずは、この記事の重要ポイントを整理しました。
【この記事の要点まとめ】
- 無収入の専業主婦でも自己破産は可能:借金額に関わらず「支払不能」が法的に認められます
- 夫の給料・名義財産・信用情報(ブラックリスト)は原則ノーダメージ
- 専業主婦は失う財産が少なく、自己破産の「実害」を最小限に抑えやすい
- 完全内緒の破産は書類面で難関:秘密厳守なら「任意整理」への切り替えが現実的
- 弁護士費用は「法テラス」の立替制度を使えば月々5,000円〜で分割可能
💡 「今すぐ夫に内緒で解決できるか確かめたい」という方へ
自己破産は裁判所を通すため夫の収入証明などが必須になり、完全内緒で進めるのは極めて困難です。
しかし、裁判所を通さない**「任意整理」であれば、家族に一切バレずに毎月の返済額や利息を大幅カットできる可能性**があります。
「自分の借金は内緒で減額できるのか?」を確かめたい方は、徹底したプライバシー対策と女性専用窓口のある専門事務所への事前相談が安心です。
【相談無料】夫に内緒で借金を減額できるか「はたの法務事務所」に確認してみる<PR>👇

👆着手金0円/電話の時間帯指定・秘密厳守を徹底、最近はラインでの相談も!
本題に入る前に、私が以前の職場で経験した、忘れられない出来事をお話しさせてください。
ある30代の専業主婦の方が、家族に内緒で借金を抱え、誰にも相談できずに誰にも言えず追い詰められ、取り返しのつかない選択をしてしまった方がいました。旦那さんは金融機関で課長職を務めていらっしゃる方で、後から分かった彼女の借金額は、旦那さんの給料の1ヶ月分にも満たない額でした。
客観的に見れば話し合いで解決できたはずの金額です。しかし彼女にとっては、「真面目な夫に知られたら家庭が壊れる」「裏切り者と思われるのが怖い」「誰にも話せず内緒のまま」という重圧が、命よりも重くなってしまったのです。
お金の問題で、命や家族の絆という一番大切なものを絶対に手放さないでください。今回は、私の実体験や当チャンネルに寄せられた主婦の方々のリアルな体験談を交え、専業主婦の自己破産について包み隠さずお話しします。
- 本当に夫にバレずに自己破産できるのか?【動画でリアルに解説】🎥
- 1.専業主婦でも自己破産はできる!体験談からわかる結論
- 2. 専業主婦に多い借金原因と「免責(借金免除)」のリアル
- 3. 決断前に必ず確認!専業主婦が自己破産するメリット・デメリット
- 4. 専業主婦の自己破産:夫に内緒で進めるのが難しい「2つの壁」
- 5. 自己破産が「旦那さん(夫)」に与える具体的な影響まとめ
- 6.【おじさんの知恵袋Q&A】専業主婦の自己破産でよくある不安と疑問を徹底解説!
- 7. 復活への第一歩は「専門家を味方につけて正直になること」
本当に夫にバレずに自己破産できるのか?【動画でリアルに解説】🎥
料理(今回はキムチ鍋!)を作りながら、夫に内緒で本当に自己破産できるのか?大切なポイントを分かりやすくお話ししています。
1.専業主婦でも自己破産はできる!体験談からわかる結論
結論から言うと、ご自身に収入がまったくない専業主婦の方でも、自己破産は問題なく申し立てができ、借金をゼロ(免責)にできます。
多くの方が「自分は働いていないから相手にされないのでは?」と思い込んでいますが、その心配は一切いりません。
- 収入ゼロ=支払い能力ゼロの証明 自己破産の基準は「働いているか」ではなく、「支払不能(返済を継続することが客観的に不可能な状態)」にあるかどうかです。収入がない専業主婦は、自力での返済が不可能なため、要件を明確に満たします。
- 借金の金額は関係ない 「数百万円の借金がないと破産できない」というルールはありません。専業主婦の場合、返済原資がゼロのため、数十万〜100万円程度の借金であっても「支払不能」として認められるケースが一般的です。
【実例】「贅沢なんて1円もしていない」のに追い詰められた主婦たちの声
当チャンネルに届く相談で特に胸が締め付けられるのは、「子どものため、家族のために必死でお金を工面していたら破綻してしまった」というお母さんたちからのSOSです。決して遊興費や浪費ではありません。
- 事例A:子どもの教育費・塾代と「リボ払いの罠」で行き詰まったケース(30代後半・小学生2人)
- 状況: 夫から渡される生活費だけでは毎月の教育費や進級時のまとまった出費(教材費、習い事の夏期講習など)が足りず、クレジットカードのキャッシングやリボ払いを利用し始めたのがきっかけ。
- 転落の背景: 毎月1万5,000円ずつ返済していたものの、年利15%前後の手数料に阻まれて元金がまったく減らず。限度額に達して別のカードから借りる「自転車操業」に陥り、気がつけば複数社から合計200万円まで膨張。
- 一歩前進: 現時点では収入がないため自力返済の目処が立たず、弁護士に相談してパートに出て任意整理か?自己破産かで検討されています。
- 事例B:子どもの病気・急な医療費とパート退職によるケース(40代前半)
- 状況: 子どもが病気がちになり、長期の通院・看病のためにパートを退職して専業主婦へ。
- 転落の背景: 減収に加えて通院費や急な出費が重なり、家計の補填をカードローンでカバー。毎月の利息を払うために別のカードを切り、総額300万円を超えて返済不可能に。
- 結果: 夫の給料だけでは毎月の返済を支えきれず、弁護士を介して自己破産を申し立てへと進められました。
💡 おじさんから伝えたいこと
子どもの洋服や靴、学用品、急な医療費……。「母親として子どもに不自由な思いをさせたくない」という一心でカードを切ってしまった行為は、決して恥ずべきことでも、あなた一人が責められることでもありません。法律は、真面目に暮らしていて行き詰まった人を救い、生活を再建するために用意されている制度です。
2. 専業主婦に多い借金原因と「免責(借金免除)」のリアル
「こんな理由で作った借金じゃ、破産なんて認めてもらえないのでは……」と自分を責めていませんか?主婦の借金には、結婚生活の中だけでなく、独身時代から続く特有の背景や落とし穴があります。
- 独身時代のクレカ散財・リボ払いの持ち越し: 独身時代に買い物や旅行、エステなどで作ったカード払いを夫に言えないまま結婚し、専業主婦になって収入が途絶えたことで返済に行き詰まるケース。
- 学生時代の「奨学金」の返済負担: 自分名義の奨学金を毎月返し続けていたものの、結婚や出産を機に無収入になり、家計から捻出することも夫に相談することもできず滞納してしまうケース。
- 生活費の補填・教育費・リボ払いの罠: 物価高や子どもの進学費を補うためにカードを使い、気づけばリボ払いの手数料で元金が減らなくなるケース。
- ワンオペ育児・孤独感からの「買い物依存・浪費」: 誰にも頼れないストレス発散のために、ネット通販やブランド品購入を止められなくなるケース。
- スマホで手軽にできる「パチンコ・公営ギャンブル・ソシャゲ課金」: 気晴らしのつもりが、負けを取り戻そうとして借入が膨らんでしまうケース。
- 「家計の足しに」と始めたFX・仮想通貨・投資詐欺の失敗: へそくりや少額のお小遣い稼ぎのつもりが、レバレッジ取引で一気に巨額の負債を抱えてしまうケース。
💡 おじさんのワンポイント解説(裁量免責について) ギャンブル、浪費、FXなどは、法律上「免責不許可事由(借金をチャラにできない理由)」に該当します。また、「結婚前の借金だから認めてもらえないのでは」と不安になる方も多いです。 しかし、実務では「裁量免責(裁判官の裁量で免除を認める制度)」があり、過去の散財であっても初回かつ反省の態度を示して手続きに協力すれば、ほぼすべてのケースで免責が認められています。もちろん、学費のために借りた奨学金も自己破産で免責の対象になります。 「自分のわがままで作った借金だから」と諦める必要はまったくありません。まずは弁護士などの専門家に正直に打ち明けることが解決への第一歩です。
以下の記事で実体験をもとに借金の金額はいくらからできるのか?夫の収入は影響するのか?を詳しく解説しています。
👉 自己破産はいくらからできる?「できない人」と「できる人」の境界線を解説
3. 決断前に必ず確認!専業主婦が自己破産するメリット・デメリット
自己破産は借金をリセットできる強力な制度ですが、当然ながら良い面ばかりではありません。特に専業主婦ならではの「影響があること・ないこと」を整理しました。
| 項目 | メリット(救われる点) | デメリット(注意・制約) |
| 借金の返済 | 元金・利息ともにゼロ(免責)になる 自力返済のプレッシャーから完全に解放。 | — |
| 督促・取り立て | 受任通知の送付で即日ストップ 毎日の電話や郵便物の恐怖がなくなる。 | — |
| 夫・家族への影響 | 夫名義の財産・口座・カードは無傷 家族へ直接的な法的一括請求はいかない。 | 完全内緒で進めるのは極めて難しい 夫の収入証明等が必要になる。 |
| 自身の財産・カード | — | 自分名義のクレカ解約・新規作成不可 ブラックリストに約5〜7年登録される。 |
| 高額資産の手元残存 | 生活必需品や99万円以下の現金は残せる | 自分名義のめぼしい財産(預貯金・車・解約返戻金等)は処分対象 |
| 仕事・資格 | 専業主婦のため資格制限の影響がほぼない (保険募集人や警備員等の制限も免責確定で復権) | — |
自己破産経験者のおじさんから見たリアルな本音
男目線・破産経験者目線で客観的に見ると、専業主婦の自己破産は「実は失うものが非常に少ない」という大きな特徴があります。 持ち家や車、世帯主としての主要な資産は旦那さん名義になっているケースが多く、ご自身名義の高額資産がない専業主婦の場合、財産を没収される痛手をほとんど負わずに済みます。仕事上の資格制限も関係ありません。
つまり、専業主婦にとってのデメリットは「本人のカードが数年間使えなくなること」と、次にお話しする「夫に書類集めを頼む必要があり、隠し通すのが極めて難しいこと」の2点にほぼ集約されます。
4. 専業主婦の自己破産:夫に内緒で進めるのが難しい「2つの壁」
多くの主婦の方が「旦那にだけは絶対にバレたくない」と望まれます。しかし、私の体験からも、また実務的な観点からも、自己破産を最後まで家族に隠し通すのは極めてハードルが高いのが現実です。
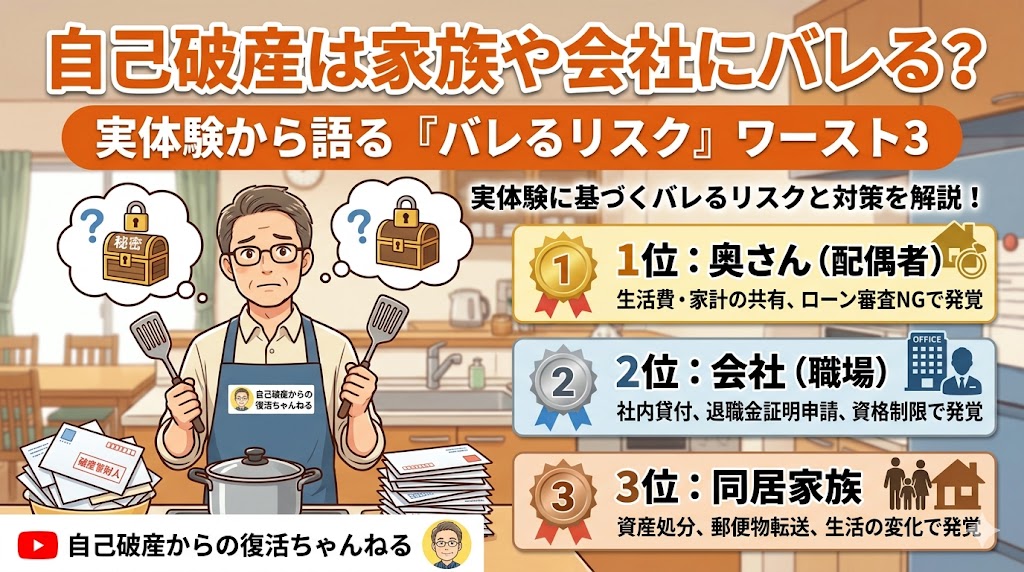
家族にバレてしまう一般的な原因や対策は以下の記事にまとめていますが、専業主婦ならではの「決定的な壁」が2つあります。
👉 自己破産は家族や会社にバレる?バレる原因と対策を徹底解説
壁①:裁判所から「夫の収入証明」の提出を求められる
裁判所は、あなた一人の状況ではなく「世帯(家計全体)の収支」を見て、本当に返済不能かを判断します。専業主婦の場合、家計を支えているのは旦那さんですから、旦那さんの源泉徴収票や給与明細、課税証明書などの提出が必須になります。
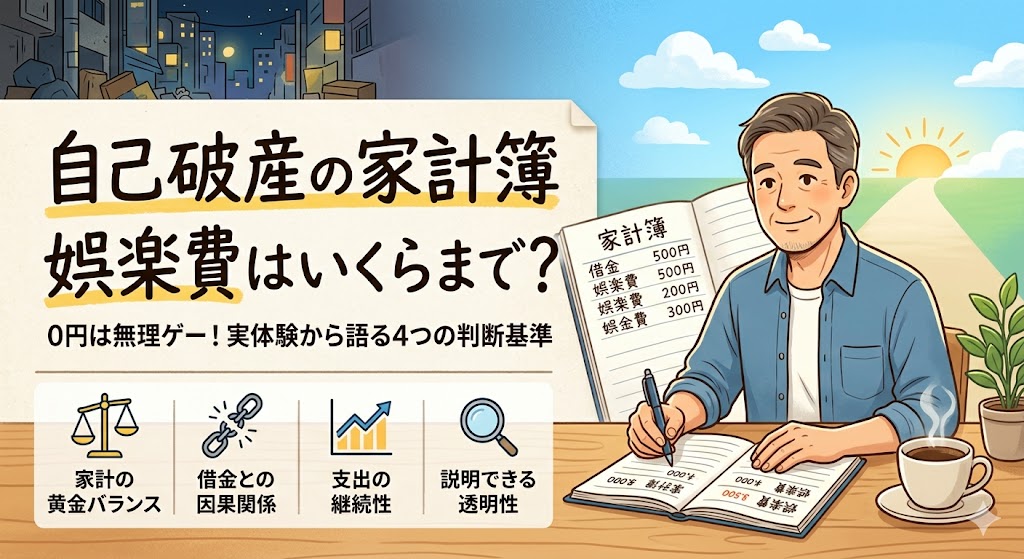
壁②:難関である「家計表(家計簿)」の作成
手続きには、数ヶ月分の「家計表」を1円単位で正確に作って提出しなければなりません。同居している旦那さんに内緒のまま、細かい支出や財布の中身を完全に把握して書類を作り上げるのは、至難の業です。
💡 おじさんの知恵袋 この「家計表」の作成は、自己破産手続きの中でもみんなが頭を抱える大きな難所です。少しでもスムーズに作成できるよう、私の実体験ベースで書き方のコツをまとめました。
旦那さんに「会社から源泉徴収票を取ってきて」と頼めば、当然「何に使うんだ?」と聞かれます。ここで嘘をつき通すのは精神的にもボロボロになりますし、後から嘘が発覚したときの反動は計り知れません。
5. 自己破産が「旦那さん(夫)」に与える具体的な影響まとめ
「もし打ち明けて自己破産することになったら、旦那の人生までめちゃくちゃにしてしまうのでは……」と不安になりますよね。
結論から言うと、あなたが自己破産をしても、旦那さんの財産や仕事に直接的なペナルティが及ぶことは原則ありません。 ここは非常に誤解が多い部分なので、表にまとめて詳しく解説します。

| 夫への影響項目 | 影響の有無 | 具体的な内容 |
| 夫名義のカード・ローン | なし | 旦那さんの信用情報に傷はつかず、継続利用・新規契約が可能 |
| 夫名義の財産(家・車) | なし | 妻の破産で夫名義の資産が没収されることは原則ない |
| 夫の勤務先・出世 | なし | 会社への通知はなく、業務や昇進に支障は出ない |
| 夫が「保証人」の借金 | ⚠️ あり | 妻の免責後、保証人である夫へ一括請求が移行する |
① 旦那さんのカードやローンは守られる
自己破産はあくまで「申し立てた本人(あなた)」個人の手続きです。旦那さんが保証人になっていない限り、旦那さんのブラックリスト(信用情報)には一切関係ありません。旦那さん名義のクレジットカードは今まで通り使えますし、新しくローンを組むことも可能です。
② 旦那さん名義の家や車は処分されない
自己破産で処分対象になるのは、あくまで「破産者本人の名義の財産」だけです。家族で住んでいるマイホームや車が旦那さんの名義であれば、あなたが破産しても差し押さえられることはありません。そのまま今の家で暮らすことができます。
⚠️ 【超重要】唯一の例外は「夫が保証人」の場合
もし、あなたの借金の連帯保証人・保証人に旦那さんがなっている場合(例えば、夫婦連名でのローンや、一部の教育ローンなど)は注意が必要です。
あなたが自己破産をして免責されると、金融機関は保証人である旦那さんに対して「代わりに全額一括で払ってください」と請求をシフトします。この場合は、旦那さんも一緒に債務整理を検討する必要が出てくるため、絶対に事前に話し合わなければなりません。
6.【おじさんの知恵袋Q&A】専業主婦の自己破産でよくある不安と疑問を徹底解説!
Q1. 自分の収入がゼロなのですが、弁護士費用はどうやって払えばいいですか?
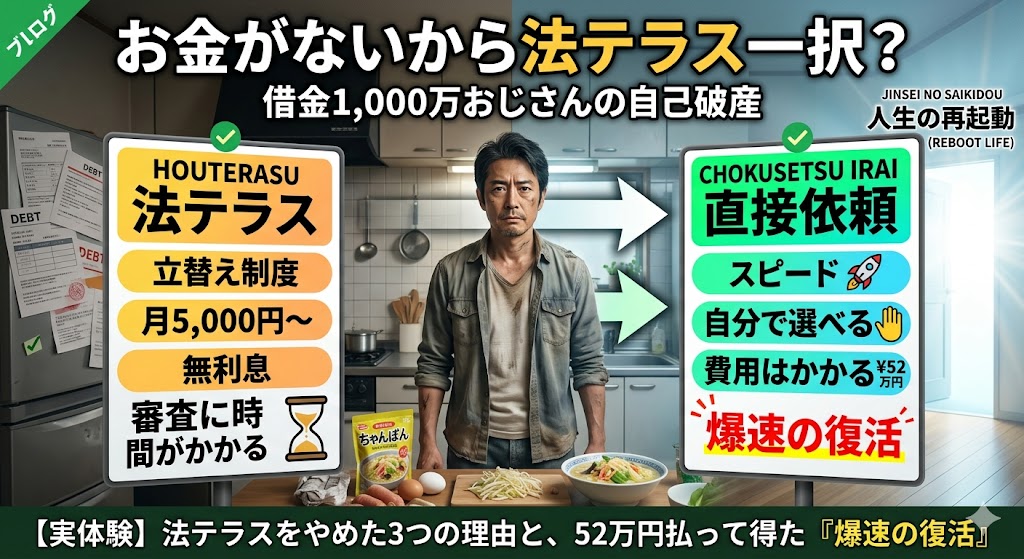
Aおじさんの知恵袋. 国が設立した「法テラス」の立替制度を活用しましょう! 弁護士費用を一度国が立て替え、あなたは月々5,000円程度の分割払いにすることが可能です。生活保護受給者の場合は、この返済自体が免除される仕組みもあります。
⚠️ 自己破産をしたおじさんからのアドバイス 「お金がないから相談できない」と諦める必要はありませんが、実は法テラスを利用する際には知っておくべき注意点もいくつかあります。私の実体験をもとに、「利用する前にここだけは確認して!」というポイントをまとめました。
👉【体験談】自己破産で法テラスを使うのは待て!メリット・デメリットを徹底解説
Q2. 私が自己破産をしたら、夫のクレジットカードも止まってしまいますか?
Aおじさんの知恵袋. 基本的には、旦那さんの信用情報には影響しません。 自己破産はあくまで「申立人本人」のステータスです。旦那さんが保証人になっていない限り、旦那さん名義のカードが止まったり、仕事に影響が出たりすることはありません。ただし、あなたが使っている「家族カード」は使えなくなりますので、そこは注意が必要です。
💡 自己破産をしたおじさんの補足 「カードが1枚もないと困る……」という方は、デビットカードを検討してみてください。これなら破産手続き中でも審査なしで作れて、これまで通りキャッシュレスで買い物ができますよ。
👉 自己破産後でもデビットカードは使える!審査なしで作れるカードを解説
Q3. 夫が高収入だと、妻は自己破産できないって本当ですか?
Aおじさんの知恵袋. 旦那さんが高収入でも、原則として妻自身の自己破産(借金をゼロにすること)は可能です!ただし、「裁判所の判断」と「法テラスが使えるかどうか」の2つの注意点があります。
法律上、財産や借金は夫婦それぞれ個人のものとして扱われます(夫婦別産制)。そのため、「夫の年収が高いから」という理由だけで自動的に破産申請が却下されることはありません。
- 家計に余裕がない/夫が肩代わりを拒否している場合妻自身に返済能力がないため、「支払不能」と判断されて問題なく免責手続きに進めます。
- 家計に大きな余剰があり、夫が肩代わりできる場合裁判所から「破産ではなく、家計の中から分割返済(任意整理など)ができるのでは?」と指摘されるケースがあります。
⚠️ 【超重要】法テラスを使う場合は「夫の収入」がモロに影響する!
破産手続き自体は可能でも、「法テラスの費用立替制度(月々5,000円〜)」を使えるかどうかは別問題です。
法テラスの利用には資力基準があり、原則として「夫婦(世帯)の合算収入・資産」で審査されます。そのため、自分が無収入でも旦那さんの収入が高いと立替制度が使えない場合があります。
(※夫に内緒で進めたい場合など、事情によっては妻単独の収入で審査してもらえる特例もあります)
法テラスの利用条件や思わぬ落とし穴については、以下の記事で詳しく解説しています。
👉【体験談】自己破産で法テラスを使うのは待て!メリット・デメリットを徹底解説
「夫の稼ぎがあるから無理かも」「費用はどうなるんだろう」と一人で悩まず、まずは弁護士に世帯状況をありのまま相談してみるのが確実です。
Q4. 自己破産の手続き中(または申立前)にパートを始めても大丈夫ですか?
Aおじさんの知恵袋. パートを始めること自体は全く問題ありません!むしろ生活再建に向けた前向きな行動として評価されます。
「収入が入ると支払不能とみなされなくなるのでは?」と心配される方もいますが、月数万円〜十数万円程度のパート収入であれば、借金総額に対して返済不能な状態に変わりはないため、手続きに悪影響が出ることはまずありません。
ただし、以下の2点だけは必ず守ってください。
- パートを始めたら、必ず事前に担当弁護士へ報告する給与明細の提出や家計表の修正が必要になります。後から判明すると手続きが滞る原因になるため、あらかじめ相談しておきましょう。
- 稼いだお金で特定の借金だけを勝手に返済しない(偏頗弁済の禁止)「お世話になった人や知人の借金だけ先に返したい」と一部の債権者にだけ返済する行為は法律で禁じられており、免責が下りなくなるリスクがあります。
Q5. 無職(収入ゼロ)だと審査に落ちそうなので、少し嘘をついて申請した方がいいですか?
Aおじさんの知恵袋. 絶対に嘘をついてはいけません!むしろ「無職」であることこそが、自己破産が認められる最大の理由になります。
「無職だと相手にされないのでは……」と不安になる気持ちは分かりますが、自己破産の目的は「どうしても返済できない人を救済すること」です。収入がない状態は、法律上の「支払不能(返済能力がゼロ)」を最もストレートに証明できる状態なので、嘘をつく必要は一切ありません。
むしろ、以下のような嘘をつくと取り返しのつかない事態になります。
- 免責不許可になる: 裁判所や弁護士に虚偽の申告(嘘の職業や収入、財産の隠蔽など)をすると、借金の免除(免責)自体が認められなくなります。
- 詐欺破産罪(犯罪)に問われるリスク: 悪質な虚偽申告や財産隠しは刑事罰の対象になります。
- 書類審査で必ずバレる: 裁判所には課税証明書や通帳のコピーなどを提出するため、適当な嘘をついてもすぐに発覚します。
自己破産の手続きにおいて、最も大切なのは「現状をすべて正直にさらけ出すこと」です。無職であることは決してマイナスにはなりませんので、ありのままの状況を担当弁護士に伝えてくださいね。
Q6. 家族に「絶対に内緒」で借金問題を解決する方法はありませんか?
自己破産はバレる? 内緒にしたいときは任意整理の選択も!15秒ショート動画解説🎥
Aおじさんの知恵袋. 家族やリボ払いの返済が苦しくなった時、一番怖いのは「周囲に借金がバレること」ですよね。そのお気持ち、痛いほどよく分かります。
前述の通り、「自己破産」を選ぶと裁判所を通すため、夫の収入証明などの書類が必要になり、同居している家族に隠し通すのは極めて困難です。
そこで、どうしても内緒にしたい場合の有力な選択肢となるのが「任意整理」です。
専業主婦が「任意整理」を選ぶメリット
- 裁判所を通さない: 夫の源泉徴収票や給与明細を提出する必要がありません。
- 将来の利息をカット: 弁護士や司法書士がカード会社と直接交渉し、利息をゼロにして元金だけを3〜5年の分割で返済できるようにします。
- 自宅への督促・連絡が止まる: 専門家に依頼した時点で、業者からの督促電話や郵便物がピタッと止まります。
⚠️ 要チェック:無収入の専業主婦が任意整理をするための「条件」 自己破産と違い、任意整理は「今後も元金を分割で返済していく手続き」です。そのため、毎月数千円〜数万円の「返済原資(お金)」を用意できることが必須条件となります。
専業主婦の方が任意整理を進める場合、現実的には以下のいずれかの方法で返済資金を確保します。
- パートやアルバイトを始める: 月2〜3万円程度の短時間勤務でも、安定した収入があれば問題なく手続きが可能です。
- 家計のやりくり・自分のお小遣いから捻出する: 夫から渡されている生活費の余剰分や、自由に使ってよいお小遣いの範囲内で無理なく返済を続けます。
- へそくり等の自分名義の預金を使う: 手元にある自由資金から毎月の返済に充てます。
※自己破産を申し立てる場合、預金の移動は自己判断せず事前に専門家・弁護士等へご相談ください。
「今のままでは1円も返せない」という場合は夫に打ち明けて自己破産を選ぶのが基本ですが、「パートを始めれば月1万円なら返せる」「お小遣いの範囲でなら払える」という状況であれば、任意整理によって家族に一切秘密のまま借金を完結させることが十分に可能です。
家族にバレるのが怖くて足がすくんでしまうなら、一人で抱え込まずに専門家に頼ってください。 専業主婦の任意整理・内緒の解決で特に頼りになるのが、相談実績20万件以上の**「はたの法務事務所」**です。
- 着手金0円:手元にお金がなくても今すぐ相談可能
- 徹底した秘密厳守:連絡の時間帯指定や郵便物の局留めなど、家族にバレない対策を熟知
- 女性専用ダイヤルあり:「男性の先生には話しにくい…」という方でも安心
「自分のケースでも本当に内緒で進められるか?」を確かめるだけでも、張り詰めた不安がスッと軽くなりますよ。
家族に内緒で借金を減額できるか「はたの法務事務所」に無料相談してみる<PR>👇
👆女性専用ダイヤルやライン対応もしていますので、気軽に相談できますよ!

※司法書士が代理人として交渉できるのは、1社あたり借金元金が140万円以下の借入れに限られます。
その他自己破産に関する【おじさんの知恵袋Q&A】に関するページはこちら

7. 復活への第一歩は「専門家を味方につけて正直になること」
自己破産の手続きを始めると、一時的にカードが使えなくなるなどの不便は生じますが、それは「人生をリセットして、笑顔を取り戻すための準備期間」に過ぎません。
確かに、旦那さんに打ち明けるのは怖いでしょう。激怒されたり、一悶着あったりするかもしれません。でも、隠し事をしながら「いつバレるか」と毎日怯えて暮らすよりも、専門家の力を借りて正直に話し、一緒に解決の道を歩む方が、結果として家族の再生は圧倒的に早まります。
私のSNSのフォロワーさんでも、最初は激怒した旦那さんが、奥様の苦しい胸の内を知って「一緒にやり直そう」と前を向き、今ではすっかり笑顔を取り戻して仲良く暮らしているご家族が本当にたくさんいらっしゃいます。
もし今、あなたが一人で震えているなら、まずは借金問題のプロに相談し、それから「家族への安全な打ち明け方」を一緒に考えてみませんか?
「もう毎月の返済原資すら作れない」 「腹を括って夫に打ち明け、借金をゼロにして人生をやり直したい」 そう決意したとき、何より頼りになるのは自己破産・ハードな債務整理に圧倒的に強い弁護士です。
数ある事務所の中でも、全国2万件以上の相談実績を持つのが弁護士法人イストワール法律事務所。 複雑な自己破産手続きや裁判所対応はもちろん、「家族へどう切り出すべきか」という現実的な進め方まで、経験豊富だからこその的確なアドバイスをくれます。
怒られる恐怖で夜も眠れないなら、まずはプロを味方につけてみてください。「味方がいる」とわかるだけで、前を向く勇気が湧いてきます。
弁護士法人イストワール法律事務所に無料相談してみる<PR>👇

👆相談=ご契約ではありません。気軽に質問してみてください!
【免責事項・広告表記】
法的な助言に関するご注意
本記事は、筆者個人の実体験および一般的な情報提供を目的として作成されており、弁護士法等に基づく法的な鑑定・判断・助言(法的アドバイス)を提供するものではありません。また、筆者は弁護士・司法書士等の法律の専門家ではないため、個別の法律相談や手続き結果の保証には一切応じられません。
個別事案・法制度の最新性について
債務整理(自己破産・任意整理等)の申立可否、免責の可否、費用の立替条件(法テラス等)は、個人の借入状況・資産・管轄裁判所および関係法令の改正等によって大きく異なります。法制度や基準は随時改定される可能性があるため、実際の手続きや最終的な判断にあたっては、必ず関係機関の公式情報をご確認のうえ、弁護士や司法書士等の専門家へ直接ご相談ください。
責任の限定
掲載情報の正確性・最新性には細心の注意を払っておりますが、その完全性・正確性・有用性を保証するものではありません。本記事の情報を利用したこと、または利用できなかったことによって生じたいかなる損害・不利益・トラブル等に関しても、筆者および当サイトは一切の責任を負いかねます。すべてご自身の責任と判断においてご利用ください。
広告配信(PR)について
本記事内の一部リンクにはアフィリエイトプログラム等の広告(PR)が含まれており、紹介手数料を得ている場合があります。紹介しているサービスや商品に関するお問い合わせ・ご契約は、各リンク先の公式事業者へ直接お願いいたします。
自己破産をしたおじさんからのお知らせ
私の運営するメインサイトでは、自己破産からどのように生活を立て直し、復活していくかというロードマップを公開しています。
「破産は終わりではなく、始まり」です。
具体的な手続きの流れや、破産後の生活がどう変わるのか知りたい方は、ぜひ以下のリンクから他の記事も読んでみてください。一緒に、もう一度笑える日を取り戻しましょう!

最後になりますが、人間だれしも失敗はあります。私だって何度も失敗してきました(笑)。でも、生きてさえいれば、何度でもやり直せます。
借金で頭がいっぱいだと、ご飯の味もしなくなりますよね。でも、一人で抱え込まずに相談して肩の荷を少し下ろせば、また家族で笑顔で食卓を囲める日が必ず来ます。今日のわが家のキムチ鍋のように、まずは温かいものを食べて、少しだけ息を抜いてみてくださいね
それでは、また次回の記事でお会いしましょう!

コメント