「自己破産の直前に、手持ちの現金で税金を納めると『偏頗弁済(へんぱべんさい)』になって免責が下りなくなるのでは?」
自己破産を控えた多くの方が、この強い不安を抱えて手が止まってしまいます。
結論からお伝えすると、原則として自己破産直前・手続き中の税金支払いは偏頗弁済には該当しません。
法律上の明確な除外規定(破産法第163条3項)があり、免責不許可になるリスクも極めて低いのが実務の運用です。
📌 【1分でわかる結論】税金の支払いは偏頗弁済になる?
- 法律上の結論: 原則として偏頗弁済にはならず、免責不許可のリスクもありません(破産法第163条3項の除外規定)。
- ただし超危険: 「偏頗弁済にならない=今すぐ手持ち全額を納付していい」ではありません!
- 納付配分の黄金ルール:① 弁護士費用・裁判所予納金 > ② 生活防衛資金(原則99万円の自由財産) > ③ 余剰資金で役所と交渉した分納全額納税に突っ込んでしまうと、弁護士費用や予納金が払えず、破産手続きそのものが一発で破綻します。
元個人事業主として福岡地方裁判所で管財事件を経験した私自身、この「税金の扱い」と「偏頗弁済への恐怖」から判断を誤り、手続き後に手痛い延滞税の後悔を味わいました。
この記事では、法律上の厳密なルールだけでなく、「手元の現金をどう守り、管財人や税務署とどう立ち回るべきか」という実務のリアルと失敗から得た教訓を赤裸々に解説します。
元個人事業主が後悔した税金と偏頗弁済の話を動画で解説🎥
今回の記事の元となった動画では、自己破産をしたおじさんが実際にキムチ鍋を作りながら、現場で直面した「税金の扱い」と「偏頗弁済のリアル」について実体験を語っています。
1. 知っておかないと怖い「偏頗弁済(へんぱべんさい)」の基礎知識とリスク
自己破産の相談を弁護士にした際、最初に厳しく釘を刺される法律用語が「偏頗弁済(へんぱべんさい)」です。
偏頗弁済とは?なぜ厳しく禁止されているのか
偏頗(へんぱ)とは、「偏っていて不公平であること」を意味します。
法律上は、「支払不能(または破産申立て)の前後において、特定の債権者に対してのみ優先的に借金を返済したり、担保を提供したりする行為」を指します。
自己破産の手続きには、根幹をなす「債権者平等の原則」があります。
破産手続きに入ると、すべての債権者は裁判所の管理下で、公平に配当を受ける権利を持ちます。
それにもかかわらず、債務者が個人の感情や都合で特定の相手にだけ返済してしまうと、他の債権者に分配されるはずの原資が減り、著しい不利益を与えてしまいます。
そのため、破産法第162条で管財人に「否認権(取り消す権利)」が認められており、破産法第252条1項3号では借金の免責を認めない「免責不許可事由」として厳しく規定されています。
偏頗弁済が成立する3つの要件
実務上、裁判所や破産管財人は以下の3点を満たしているかどうかで偏頗弁済を判断します。
- 支払不能になった後の返済であること借金の返済が滞った後や、弁護士から債権者へ「受任通知」を発送した後など、客観的に返済能力を失っている状態での返済。
- 特定の債権者に対する返済であること全債権者に平等に支払うのではなく、親しい友人、親族、特定の信販会社など、選んだ相手だけに返済すること。
- 他の債権者を害すること(詐害性)その返済によって手元の財産が減り、本来なら他の債権者に配当できたはずの資金を失わせること。
【一覧表】何がアウトで何がセーフ?具体例で比較
「これは返済になるのか、生活費なのか?」と迷いやすい支出を一覧表にまとめました。
| 区分 | 具体的な項目 | 判断理由・実務上の扱い |
| ❌ アウト(偏頗弁済) | 親族・友人・知人への返済 | 「迷惑をかけたくない」という感情は法律上通用せず、一般債権者と同等に扱われます。 |
| ❌ アウト(偏頗弁済) | スマホの本体代金(端末残債)の一括清算 | 通信費ではなく「個別割賦購入(借金)」であるため、優先返済は偏頗弁済になります。 |
| ❌ アウト(偏頗弁済) | 特定の銀行口座への優先返済 | 給与口座やメインバンクの口座凍結を免れるために特定銀行だけ返済する行為。 |
| ❌ アウト(偏頗弁済) | 車の引き揚げを防ぐためのマイカーローン返済 | 車を残したい一心でローン会社だけに支払いを続ける行為。 |
| ⭕ セーフ(正当な支出) | 当月分の家賃・共益費 | 生活の基盤を維持するための正当な生活維持費(※数ヶ月分の過去滞納の一括払いは要相談)。 |
| ⭕ セーフ(正当な支出) | 当月分の水道・電気・ガス料金 | ライフラインを維持するために不可欠な経費。 |
| ⭕ セーフ(正当な支出) | 携帯電話の「通話・通信料金」 | 端末本体の分割代金を含まない、純粋な基本料金・通信料。 |
| ⭕ セーフ(除外規定) | 税金・社会保険料・年金の納付 | 破産法第163条3項の除外規定により、偏頗弁済の否認対象外(本記事で後述)。 |
バレたらどうなる?管財人の「否認権行使」とペナルティ
「通帳から現金で下ろして手渡しすればバレないのでは?」と考えるのは絶対にやめてください。
自己破産の手続きでは、過去2年分以上の預金通帳の全ページコピーが提出必須となります。まとまった使途不明の出金があれば、弁護士や破産管財人から「この現金は何に使ったのか」を徹底的に追及されます。
もし隠れて偏頗弁済を行っていた場合、以下のペナルティが発生します。
- 破産管財人による「否認権の行使」(支払先からの強制回収)管財人が友人や親族に対して「その返済は無効なので破産財団に全額返還してください」と直接請求します。結果として返済相手に破産手続きの事実が知れ渡り、かえって多大な迷惑と恥をかかせることになります。
- 手続き費用の跳ね上がり(同時廃止から管財事件へ移行)財産調査や否認権行使が必要になるため、費用が安く済む「同時廃止事件」にはできず、破産管財人が選任される「管財事件」になります。裁判所に納める引継予納金として最低20万円以上の追加出費が発生します。
- 免責不許可リスク(借金が帳消しにならない)悪質とみなされると、最終目標である「免責(借金の帳消し)」が認められません。管財人に反省文を提出し、返済額と同額の現金を破産財団に積み立て直すことで「裁量免責」をもらえるケースもありますが、多大な精神的苦痛と金銭的負担を強いられます。
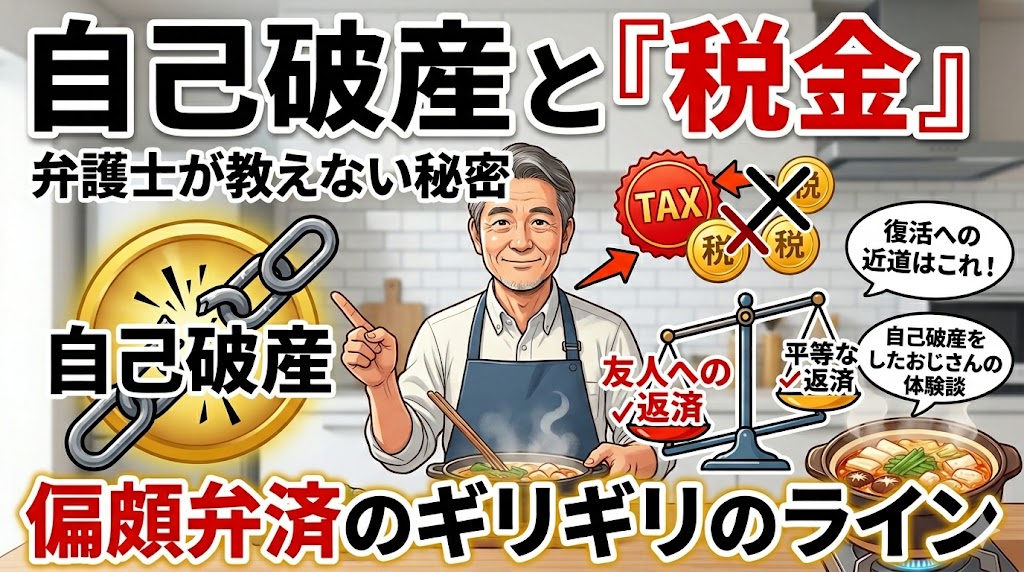
2. 自己破産しても消えない「最凶の敵」:税金(非免責債権)
自己破産が認められると、消費者金融や銀行からの借入れは基本的に免責(ゼロ)になります。
しかし、裁判所がどれだけ免責許可を出しても「絶対に消えないお金」が存在します。それが税金・公租公課(非免責債権)です。
免責されない主な公租公課一覧
- 国税・地方税(所得税、住民税、固定資産税、自動車税など)
- 消費税・地方消費税(個人事業主・法人)
- 社会保険料(国民健康保険税・料、介護保険料)
- 国民年金保険料
- 下水道料金(※上水道は一般債権ですが、下水道使用料は公租公課扱い)
これらは民法上の「借金」ではなく、国民の「公的な義務」として扱われるため、免責決定が出た後も支払い義務が1円も減らずに残ります。
役所は待ってくれない!消費税滞納と税務署の呼び出し実体験
私自身、破産後に最も苦しんだのはこの「税金の残党」でした。
借金がチャラになって「よし、ここから人生を立て直すぞ!」と前を向いた矢先、税務署から滞納分の督促状が自宅に届いたときの絶望感は言葉になりません。
特に事業をやっていたときの消費税滞納は凄まじく、税務署からの呼び出し状を受けて窓口へ出向いた際は、足が震える思いでした。手元にお金はなく途方に暮れましたが、逃げずに状況を正直に説明し、なんとか「3回分割」の納付計画を認めてもらって身を削りながら完納しました。
「裁判所は免責してくれても、税務署や役所は一切待ってくれない」――これが自己破産の実情です。
あわせて読みたい【実録】個人事業主が自己破産しても消えない消費税!税務署の呼び出しを3分割で乗り切った体験談👇

3.【本題】自己破産前の税金支払いは偏頗弁済になる?法的根拠と落とし穴
ここからが本題です。「自己破産を申し立てる前に、手持ちの現金で税金を支払ってしまっても大丈夫なのか?」という疑問です。
結論から言うと、原則として自己破産直前・手続き中に税金を支払っても「偏頗弁済」にはならず、免責が不許可になることもありません。
税金の支払いが偏頗弁済にならない3つの理由
- 理由①:法律上の明確な除外規定がある(破産法第163条3項)偏頗弁済による「否認権(支払いを無効にして取り戻す手続き)」には例外があります。破産法第163条第3項において、租税等の請求権(税金や社会保険料)の弁済については否認の対象から除外されています。国税や地方税の支払いは、法律上正式に「偏頗弁済の禁止規定の例外」として認められているのです。
- 理由②:税金は「非免責債権」であり、法的な優先度が極めて高いから税金は自己破産をしても一切免除されません。破産しようがしまいが最終的に全額支払う義務があるため、先に支払ったとしても他の一般債権者の利益を不当に害することにはならないと判断されます。
- 理由③:役所の持つ「強制徴収権(差し押さえ)」と延滞税の膨張を防ぐため役所は裁判所を通さずに銀行口座や売掛金を差し押さえる強大な権限を持っています。差し押さえを回避し、年利ベースで加算される延滞税を止めるための納付は、破産者の経済的更生の観点からも合理的とみなされます。
⚠️ ただし超危険!絶対にやってはいけない「4つの落とし穴」
「偏頗弁済にならないなら、手持ちのお金でどんどん払っていいんだ!」と早合点するのは禁物です。実務上、以下のパターンは手続きを破綻させる危険があります。
- 税金を払うために「新たな借入れ」をする(即アウト)「どうせ自己破産で借金はチャラになるから」と、別のカードローンやキャッシングからお金を借りて税金を納付する行為は絶対にNGです。これは詐欺的な借入れ(免責不許可事由)とみなされ、最悪の場合、自己破産自体が認められなくなります。
- 手元の「自由財産」をすべて使い果たしてしまう破産法では、破産者の最低限の生活を守るために、手元に現金原則99万円までを残すこと(自由財産)が認められています。この貴重な生活防衛資金をすべて税金の支払いに突っ込んでしまうと、破産後の生活費や急な出費に対応できず、再スタート初日から詰んでしまいます。
- 裁判所への予納金や弁護士費用すら残さない一括納付破産申立てに必要な着手金や、管財事件になった場合の引継予納金(20万円〜)を払えなくなっては本末転倒です。弁護士も手続きをストップせざるを得なくなります。
- 納期前の税金を過大・前倒しで支払う(資産隠しの疑い)まだ納期限が到来していない将来の税金を無理に前払いする行為は、管財人から「手持ち現金を減らすための資産隠しではないか」と疑われる対象になります。
【盲点】親や知人に税金を立て替えてもらった時の重大な罠
実務で非常によくある落とし穴が「第三者による税金の立替払い」です。
「手元に現金がないから、親や友人に頼んで税金を立て替えて払ってもらった」というケース。税金を納付したこと自体はセーフですが、問題はそのあとです。
「立て替えてくれた親や友人に、手持ちのお金からこっそりお金を返した」瞬間、それは税金の納付ではなく『親・知人という一般債権者への借金返済(偏頗弁済)』に化けます。
親に迷惑をかけたくない一心でやってしまいがちですが、管財人から否認権を行使されて親元に回収通知がいってしまいます。絶対に自己判断で返済してはいけません。
4. 元個人事業主の私が今でも悔やむ「2つの後悔」
今振り返ると、私には税金に関して大きな後悔が2つあります。
- 後悔①:「偏頗弁済になるかも」とビビって税金を放置し、延滞税を膨らませたこと「弁護士に怒られるかも」「手続きに響くかも」と怯え、手元にあった生活防衛資金を適切に税金の分納・一部納付に充てなかったため、免責後に高率な延滞税が重くのしかかりました。
- 後悔②:弁護士に内緒で焦って動こうとし、危うく「管財事件」の手続きを混乱させかけたこと税務署のプレッシャーに負けて全額一気に納めてしまおうとした瞬間がありましたが、それをやると破産手続きの予納金が払えなくなり、弁護士を困惑させるところでした。
【教訓】手続きと生活を守る「納付配分の黄金ルール」
税金は偏頗弁済になりにくい優先債権ですが、「いくらまでなら今払っていいか」は必ず事前に担当弁護士へ相談してください。
【資金確保の優先順位】
1. 弁護士費用 & 裁判所への予納金(手続きを完遂するための最優先資金)
2. 当面の生活防衛資金(破産後の生活を守る自由財産)
3. 余剰資金の範囲内で、役所と交渉した「計画的な分納」
この順番を厳守し、手元資金を確保した上で、役所や税務署の窓口で分割納付(分納)の相談を進めるのが唯一の正解です。
「自分の手持ちの現金で、税金をいくら払っていいか分からない」
「すでに税金の督促が来ていて、破産の相談と合わせてどう動けばいいか迷っている」
という方は、自己判断で動いて取り返しのつかないミスをする前に、債務整理の実績が豊富な専門家へ一度状況をぶつけてみるのが一番安全です。
私のように後から「あの時相談しておけば…」と後悔しないためにも、まずは無料相談で現状の交通整理をしてもらうことを強くおすすめします。
【無料相談】借金と税金の悩みをまとめて相談できる「イストワール法律事務所」はこちら<PR>👇

※相談=ご契約ではありません。まずはお気軽にご質問してみてください!
5. 自己破産後の生活再建を加速させる立ち回り
もし、あなたが今「どうしても自己破産をしなければならない」状況にあるのなら、ただ絶望するのではなく、その後の「立ち直り」をどう有利に進めるかを考えてみてください。
- ルールを正しく理解し、余計なトラブル(偏頗弁済)を避ける。
- 「消えない債務」である税金を、いかに戦略的に処理するか。
- 反省すべきところは真摯に反省し、リセット後は二度と同じ過ちを繰り返さない。
自己破産は、人生の「リセットボタン」です。特に若い方であれば、少しでも早く身軽になって、また社会で活躍してほしい。私のこの失敗談が、少しでも皆さんの参考になれば幸いです。
6.【おじさんの知恵袋Q&A】自己破産の偏頗弁済や税金の疑問を徹底解説!
Q1:お世話になった友人や親戚にだけ、こっそり返済するのは本当にダメ?
自己破産偏頗弁済には気を付けて? 15秒のショート動画で解説🎥
Aおじさんの知恵袋:気持ちは痛いほど分かりますが、絶対にNGです。 「数万円ならバレないだろう」と思いがちですが、通帳の履歴や資産状況の調査でバレるリスクは非常に高いです。これをやってしまうと「偏頗弁済」とみなされ、最悪の場合、他の借金が帳消しにならない(免責不許可)という事態になりかねません。恩返しは、しっかり復活してから別の形でしましょう。
Q2:なぜ「税金」だけは自己破産しても残ってしまうの?
Aおじさんの知恵袋:税金は「借金」ではなく、国民の「義務」だからです。 法律で「非免責債権」と決められており、裁判所もこれだけはチャラにできません。消費者金融などは破産で諦めてくれますが、役所は諦めてくれません。「借金が消えても、税金というラスボスが残る」ということを覚悟して、早めに税務署や役所の窓口で分割納付の相談をするのが復活への近道です。
Q3:弁護士さんは「税金を優先的に払う裏技」を教えてくれないの?
Aおじさんの知恵袋:弁護士さんは「法律のプロ」なので、リスクのある極端な助言はできません。弁護士の責務は手続きを法に則ってスムーズに進めることです。私が書いているのは、あくまで「実務上の傾向」と「元個人事業主の体験談」に基づく知恵です。最終的な納付の配分は、必ず受任弁護士とすり合わせながら進めてください。
Q4:税金以外にも「自己破産しても消えない支払い」はあるの?
Aおじさんの知恵袋:はい、実は税金以外にも法律(破産法第253条1項)で「絶対に免責されない支払い(非免責債権)」が決められています。
「破産すれば全ての支払いがゼロになる」と思い込んでいると、後で手痛いしっぺ返しを食らいます。代表的なものは以下の通りです。
- 刑事罰に関するお金(罰金・科料・追徴金・交通反則金など)スピード違反の反則金や刑事事件の罰金などは、国からの制裁措置なので1円も免除されません。
- 悪意・重大な過失による損害賠償金わざと人を傷つけたり(暴行・傷害)、極めて悪質な不法行為(飲酒運転での人身事故など)による損害賠償は消えません。
- 夫婦・親子の生活保持義務(養育費・婚姻費用など)子どもの生活を守るための養育費や別居中の生活費(婚姻費用)は、破産しても全額支払う義務が残ります。
- 不貞行為(浮気・不倫)の慰謝料(※状況による)「害する意図」があったと認定されると非免責になります。単なる借金とは扱いが全く異なります。
- 意図的に債権者名簿から隠した借金(故意の不記載)「知人にバレたくないから」と隠して申立てをすると、その知人への借金は免責されずそのまま残ります。
消費者金融やカードローンの借金がチャラになっても、「税金・罰金・養育費」といった公的・人道的な義務はそのまま残るのが自己破産の現実です。ご自身が抱えている支払いにこれらが含まれている場合は、必ず最初の面談で弁護士に正直に伝えておきましょう。
その他自己破産に関する【おじさんの知恵袋Q&A】のページはこちら

7.もっと詳しい自己破産復活の成否を分ける、さらに深い「ここだけの裏準備」
実は、「法律の教科書には載っていない、でも復活の成否を分ける致命的なポイント」が6つあります。
自己破産をしたおじさんがYouTubeで、つい口を滑らせてしまったこともある……正直、あまり公にはしたくない秘匿性の高い内容です。
手続きが始まってからでは「手遅れ」になる準備がほとんどです。あなたが最短最速で「普通の生活(クレカ奪還や資産形成)」を取り戻したいなら、必ずチェックしておいてください!
現在、より確実で実用的な最新情報を盛り込んだ先行販売・特大ボリューム版(特別価格980円)として、こちらのnoteで全てを明かしています。本気で最速の人生リバイバルを狙う方は、ぜひ手に取ってみてください。
👇【完全版】自己破産をしたおじさんの裏技|準備・手続き・クレジットカード可決までをズバッと解説

もっと詳しい用語の解説や、私のリアルな体験談については、公式サイト「自己破産体験談ブログ」や通常のnoteにもまとめています。もし分からないことがあったら、そちらものぞいてみてくださいね。
- 公式サイトはこちら: 自己破産体験談ブログ
さて、キムチ鍋が出来上がりました。今日はこれを食べて、心も体も温めて、明日からまた頑張りたいと思います。
皆さんの明日が、今日より少しでも良くなることを願って。
それでは、またお会いしましょう。失礼します。
【免責事項・注意事項】
法的助言(弁護士法等)に関する不担保:
本記事および当ブログ(動画・SNS・有料コンテンツ等を含む)は、運営者個人の実体験に基づく情報提供および体験談の共有を目的としたものであり、弁護士法に定める法律事務の取扱い、個別具体的な法的判断、法的な助言(アドバイス)を行うものではありません。
手続き結果および不利益の免責:
自己破産手続き、偏頗弁済(へんぱべんさい)や否認権行使の該当性、免責の可否、税金・社会保険料等の公租公課の処理方針は、管轄の裁判所、選任される破産管財人、および個人の資産・負債・家計状況によって判断が大きく異なります。本記事に記載された情報の利用、実践、または参考にした行動によって生じたいかなるトラブル、損害、免責不許可、追徴課税、その他の不利益について、当ブログ運営者は理由の如何を問わず一切の責任を負いません。
情報の正確性と最新性:
掲載情報には可能な限り正確を期しておりますが、法改正、判例の変更、税制の改定等により、最新の状況と異なる場合があります。情報の完全性・確実性を保証するものではありません。
専門機関・専門家への相談:
借金の整理や滞納税金の処理を検討されている方は、ご自身の判断のみで行動せず、必ず弁護士・司法書士等の有資格者、または管轄の税務署・自治体窓口等の公的機関へ直接ご相談の上、最終的な判断を行ってください。
広告およびアフィリエイトプログラムについて:
当ブログでは、アフィリエイトプログラム(提携先サービス・法律事務所等のプロモーション)を利用して商品・サービスを紹介している箇所があります。提携先が提供するサービス内容、契約、費用等に関する詳細やお問合せは、リンク先各事業者へ直接ご確認いただきますようお願いいたします。
コメント