【冒頭結論】
自己破産に「借金〇〇万円以上」という法律上の下限は一切ありません。要件はただ1つ、客観的に返済ができない「支払い不能」であるかどうかです。
ただし、手続きには30万〜70万円前後の費用がかかるため、実務上の損得ラインは実質50万〜100万円以上となります。裁判所が返済能力を客観的に見極める実務の目安「36ヶ月ルール」を使えば、今すぐ自分が手続きすべき状況かをセルフ診断できます。
【要約】
- 法律上の下限はなし:破産法に金額基準はなく、返済不能なら数十万円でも免責対象。
- 実務上の損得ライン:費用(約30万〜70万円)を下回る借金なら、任意整理や家計改善が現実的。
- 判断の核「36ヶ月ルール」:(毎月の手取り月収 − 最低限の生活費)× 36ヶ月 < 借金総額 であれば支払い不能と認められやすい。
- 少額でも認められる例外:無職・無収入、生活保護受給(予定)、換金できる財産がない場合は50万円以下でも免責可能。
- 「300万の壁」の真相:平均的な会社員の返済余力から生まれた現場の目安が、ネット上で「300万以下は無理」と極端に誤解されたもの。
「毎月の返済で生活が限界だけど、借金が数十万〜200万円程度だと自己破産できないって本当?」
「弁護士に相談しても『その程度の額で破産なんて無理』と門前払いされるのでは?」
借金問題に直面している方から特に多く寄せられるのが、この「金額の基準」に関する疑問です。
結論からお伝えすると、自己破産ができる金額に「法律上の決まり」は一切ありません。
ただし、弁護士費用や裁判所予納金におよそ30万〜70万円かかるため、経済的な損得を考えると「実質50万〜100万円以上」が現実的な分岐点になります。
この記事では、2022年に福岡地裁で約1,000万円の免責を受けた筆者が、裁判所が支払い不能を判断する「36ヶ月ルール」の計算式や、ネット上で広まる「300万円の壁」の真相を本音で分かりやすく解説します。
自己破産はいくらからできる?を15秒のショート動画で解説🎥
借金300万以下でも自己破産できる?金額条件は?【動画で詳しく解説】🎥
文章を読む前に、まずは動画で全体像を把握したい方はこちらをどうぞ。自己破産をしたおじさんの実体験を交えて、本音で語っています。
1. 結論おじさんの知恵袋:自己破産に法律上の下限なし|ただし「実質50万〜100万円以上」が現実ライン
破産法という法律の中には、「〇〇万円以上の借金がなければ破産できない」という条文は一切ありません。
自己破産が認められる唯一にして最大の法的要件は、「支払い不能(しはらいふのう)」にあるかどうかです。
| 項目 | 内容 |
| 法律上のルール | 金額の下限なし(借金50万円でも支払い不能なら申立可能) |
| 実務上の手続き費用 | 約30万〜70万円(同時廃止:約30万〜40万円/管財事件:約50万〜70万円以上) |
| 実質的な分岐点 | 50万〜100万円以上(費用を下回る借金なら任意整理や自力返済が現実的) |
自己破産の手続きには、弁護士・司法書士報酬や裁判所予納金などでおよそ30万〜70万円の費用がかかります。
そのため、たとえば「借金40万円を消すために40万円の費用をかけて自己破産する」のは経済的合理性が低く、専門家からも別の解決策(任意整理や家計改善など)を提案されるのが一般的です。
こうした費用の壁があるため、実務上の損得ラインとして「実質50万〜100万円以上」がひとつの目安になっています。
2. 裁判所の判断目安「36ヶ月ルール」とは?(計算式を公開)
裁判所が「この人は支払い不能だ」と判断する際、実務現場でひとつの強力な判断指標として使われているのが「36ヶ月(3年)ルール」です。
※法律で定められた厳密な計算式ではなく、あくまで裁判所や専門家が「自力返済が可能かどうか」を見極めるための実務上の目安となります。
筆者直筆!借金支払い不能の計算式(目安)をショート動画で解説🎥
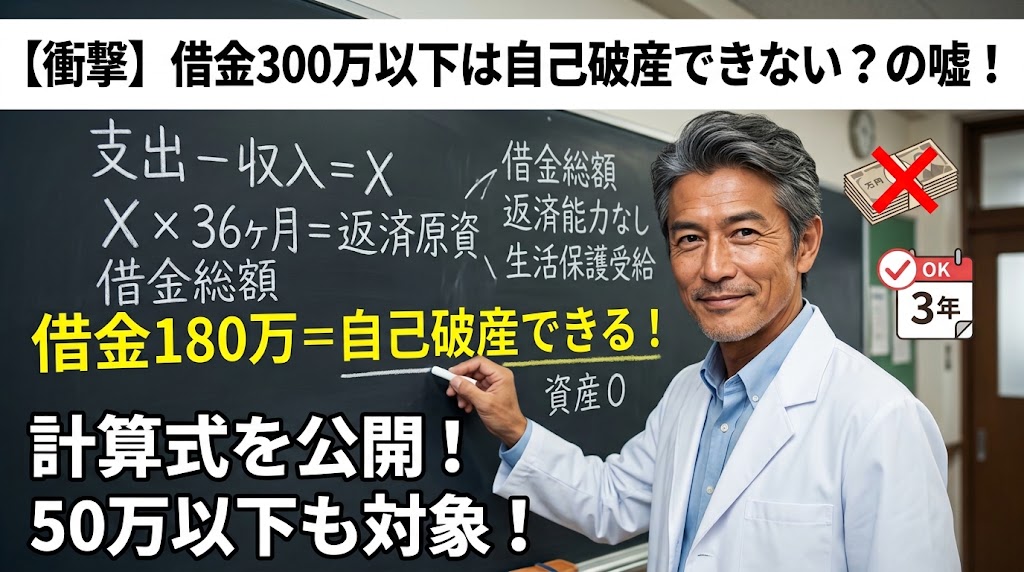
📊 支払い不能をセルフ診断する基本計算式(目安)
(毎月の手取り収入 – 最低限の生活費)×36ヶ月 < 借金総額
毎月の手取り収入から家賃・食費・光熱費などの最低限の生活費を差し引いた余力=返済原資 を算出します。
その X を36ヶ月(3年間)返済に充て続けても借金元本に届かない場合、裁判所実務では「客観的に見て自力返済が不可能な状態(支払い不能)」と判断されやすくなります。
💡 借金180万円でみるシミュレーション
同じ「借金180万円」を抱えている2人のケースで比較してみましょう。
ケースA:自己破産が通りにくい例(自力返済可能と判断されやすい)
- 手取り月収:24万円
- 最低限の生活費:18万円
- 毎月の返済余力(X):6万円
計算式:6万円× 36ヶ月= 216万円> 180万円
3年間で216万円返済できる計算になるため、180万円の借金は「3年以内に完済できる見込みがある」と判断されやすくなります。この場合、自己破産ではなく「任意整理(利息をカットして元本を3〜5年で分割返済する交渉)」などが適しています。
ケースB:自己破産が認められやすい例(支払い不能と判断されやすい)
- 手取り月収:16万円
- 最低限の生活費:14万円
- 毎月の返済余力(X):2万円
計算式:2万円 ×36ヶ月 = 72万円< 180万円
3年間で返済に回せるのは72万円にとどまり、180万円には遠く及びません(完済までに7年半以上かかり、利息も含めると実質破綻しています)。
このように「客観的に見て3年〜5年での完済が極めて困難」と認められれば、借金180万円でも十分に自己破産(免責)が認められます。
3. 借金50万円以下でも自己破産が認められる「3つの例外パターン」
「実務上は50万〜100万円以上が目安」と書きましたが、借金が50万円以下や数十万円程度であっても自己破産が認められる例外があります。
それが以下の3つのケースです。
① 無職・無収入で就労の見込みが立たない
病気、怪我、障害、高齢などの事情で働くことができず、今後の収入の目途も立たない場合です。毎月の返済原資が「0円」であるため、たとえ30万円〜50万円程度の少額な借金であっても「支払い不能」と認定されます。
② 生活保護を受給している(または受給予定)
生活保護費は、健康で文化的な最低限度の生活を営むために国から支給される公的扶助です。法律上、生活保護費を借金の返済に充てることは禁止されています。そのため、生活保護を受給している場合は金額に関わらず自己破産を選ぶことになります。
※法テラスを利用することで、手続き費用の立替・免除を受けられる場合があります。
③ 処分・換金できる財産が一切ない
持ち家や車、高額な預貯金、解約返戻金のある保険など、換金して返済に充てられる資産が一切ない状態です。売却できる財産がなく、収入からの返済も不可能な場合は、少額であっても自己破産による免責が妥当と判断されます。
4. なぜネットでは「300万以下は無理」という誤解が広まったのか?
ネット掲示板やSNSで「300万円以上ないと破産できない」と囁かれる理由は、「一般的な給与所得者の平均像」が一人歩きしているからです。
平均的な会社員(単身・手取り月25万〜30万円前後)の場合、生活費を節約すれば毎月7万〜8万円程度の返済原資を作れることがあります。
8万円×36ヶ月=288万円
このため、「平均的な収入がある独身サラリーマンなら、300万円程度までは任意整理などで3年返済できる余力があると見なされやすい」という現場の傾向が、いつの間にか「300万円以下は自己破産できない」という極端なルールのように誤解されて広まってしまったのです。
大切なのは借金の総額ではなく、「あなたの手取り収入・生活費・財産のバランス」です。
5. 金額に関わらず免責が降りない?「自己破産できない人」の落とし穴
どれだけ借金が多くても、あるいは少なくても、裁判所から免責(借金の免除)が認められないケースがあります。これを「免責不許可事由」と呼びます。
- 過度な浪費やギャンブル: パチンコ・競馬・FX・仮想通貨など(※ただし、反省文を提出し生活態度を改めることで「裁量免責」として救済されるケースも多いです)
- 財産隠し: 預金口座や車、不動産などを意図的に隠す行為(絶対にNGです)
- 過去7年以内の破産歴: 前回の免責決定から7年経過していない場合
6.【おじさんの知恵袋Q&A】借金額いくらから自己破産可能?と費用に関するリアルな本音
Q1. 借金が100万円〜200万円程度でも自己破産した人は本当にいるの?
- Aおじさんの知恵袋. はい、実際にいらっしゃいます。 自己破産の基準は「金額の大きさ」ではなく「返済できる見込みがあるかどうか(支払い不能状態)」です。たとえ借金が100万円でも、病気や怪我で働けない方、ひとり親家庭で生活がギリギリの方、年金収入のみの方などは返済原資がないため、裁判所に認められるケースは珍しくありません。逆に年収が高ければ300万円でも通らないことがあります。「少額だから無理」と自分で決めつけず、まずは現在の収支バランスから判断することが大切です。
Q2. 手元に弁護士費用が1円もなくても、自己破産の手続きは進められる?
- Aおじさんの知恵袋. 進められます。手元にお金がない状態で相談に来る方の方が圧倒的多数です。 多くの債務整理専門の弁護士・司法書士事務所では、費用の「分割払い(後払い)」に対応しています。さらに、専門家に依頼して「受任通知」が各金融機関に送付されると、その日から借金の督促と返済がストップします。これまで返済に充てていたお金を毎月の弁護士費用の積み立てに回せるため、所持金がゼロに近い状態からでも問題なくスタートできます。
Q3. 収入のない専業主婦でも自己破産はできる?夫にバレない?
Aおじさんの知恵袋. はい、専業主婦の方でも自己破産は可能です。 自己破産は「本人の収入や返済能力」を見て判断されるため、収入がゼロの専業主婦はむしろ「支払い不能」と認められやすい立場にあります。借金の原因が本人の名義であれば、夫が代わりに返済義務を負うことも法律上はありません。
ただし、「旦那さんに内緒で手続きを進めること」は極めて困難です。 裁判所に家計全体の状況を示すため、同居している夫の「給与明細」や「源泉徴収票」「通帳のコピー」などの提出を求められます。無理に隠して自己破産を進めようとすると手続き自体が頓挫するリスクがあります。
専業主婦の自己破産におけるリアルなリスクや、旦那さんにバレずに解決したい場合の代替策(任意整理など)については、以下の詳細記事で分かりやすくまとめています。

その他自己破産に関する【おじさんの知恵袋Q&A】に関するページはこちら

7. まずは「36ヶ月の目安」で現状を客観視しよう
自己破産ができるかどうかの境界線は、借金の絶対的な金額ではなく、「いまのあなたの生活余力で、3年以内に完済できる見込みがあるか」です。
(手取り月収- 生活費)×36 < 現在の借金
もちろんこの計算式はひとつの目安に過ぎませんが、この状態に当てはまり生活が破綻しているなら、法律上も実務上も、あなたは生活再建のためのセーフティネットを使う権利があります。
私自身、福岡地裁で約1,000万円の免責手続きをしていた当時は「人生が終わった」と絶望していました。しかし、免責が下りて借金から解放された今となっては、「なんでもっと早く決断しなかったんだろう」と心から思っています。
返済のために別のところから借りる「自転車操業」に入っているなら、これ以上一人で抱え込まず、まずは無料相談などを活用して現状を数字で客観的に整理してみてください。人生は何度でもやり直せます。

次のステップとして「プロの無料相談」を
「自分の場合はどうなるんだろう?」と不安な方は、プロの無料相談を利用して、最初の一歩を踏み出してみるのがおすすめです。
復活への第一歩:おすすめの相談窓口
自己破産をしたおじさんのアドバイス: 弁護士や司法書士にも相性があります。スピード感があり、本気であなたの再起を応援してくれるプロを無料相談などを利用して、最低2~3件はあたって見つけるのが、復活への近道です。
「今の現実」が見えたら、次の一歩として検討したいのが**「弁護士法人イストワール法律事務所」**です。
こちらは、全国から寄せられた2万件以上の相談実績を誇る、債務整理専門の法律事務所です。圧倒的な経験数に裏打ちされた確かな実力があるからこそ、自己破産を含めたあらゆるケースに対して、非常に精度の高い解決策を提示してくれます。
まずは弁護士法人イストワール法律事務所に無料相談してみる<PR>👇

👆全国対応、相談=ご契約ではありません。気軽に質問することから始めてください!
🤫 どうしても「家族や職場に絶対内緒」で解決したいあなたへ
ここまで読んで、「やっぱり周りにバレるのだけは絶対に避けたい…」と思った方も多いですよね。そのお気持ち、痛いほどよく分かります。
結論から言うと、私のように「自己破産」を選んでしまうと、裁判所を通すためどうしても家族の書類が必要になり、隠し通すのが非常に難しくなります。
ですから、「どうしても内緒で解決したい」という方は、自己破産ではなく「任意整理」という手続きが一番の候補になります。
任意整理なら、裁判所を挟まずに弁護士や司法書士がカード会社と直接交渉するため、同居家族に怪しまれる書類提出もありませんし、会社に連絡が行くことも原則ありません。
まずはプロに話を聴いてもらって、毎日「バレるかも…」と怯える生活から解放されましょう。
👇 家族に内緒で借金を減額できるか「はたの法務事務所」に無料相談してみる<PR>
👆女性専用ダイヤルやラインでのチャットにも対応しているので、気軽に質問してみて!

【免責事項・広告に関する表記】
1. 情報の性質および正確性について 当ブログに掲載している情報は、運営者の実体験および執筆時点での独自調査・公的情報に基づいた個人的な見解・情報提供を目的としております。法律の改正や裁判所の運用変更等により、最新の状況と異なる場合があります。また、掲載情報の正確性、完全性、妥当性、特定の目的に対する適合性を保証するものではありません。
2. 法的判断・個別事例について 当ブログは法律相談や法的助言を提供するものではありません。借金問題の解決可否、免責の判断、手続きの選択、費用の詳細などは、個人の収支・財産状況や管轄の裁判所、担当する専門家(弁護士・司法書士)によって大きく異なります。具体的な手続きの進行や法的な判断については、必ず弁護士、司法書士、または公的相談機関へ直接ご相談ください。
3. 損害・トラブルに関する免責 当ブログに掲載された情報、またはリンク先ウェブサイトの利用・閲覧によって生じたいかなる不利益、損害、紛争、トラブルに関しても、当サイトおよび運営者は理由の如何を問わず一切の責任を負いかねます。自己破産や債務整理に関する最終的な判断および行動は、すべてご自身の責任において行っていただきますようお願いいたします。
4. 広告・プロモーションについて 当ブログでは、アフィリエイトプログラムを利用して商品・サービスを紹介しております(PR)。リンク先の商品は当サイトが直接販売・提供するものではなく、リンク先の各事業者・法律事務所等が管理・提供しております。サービス内容、契約条件、費用体系等に関するお問い合わせは、各リンク先の事業者へ直接ご確認くださいますようお願い申し上げます。
関連リンク
- YouTubeチャンネル:自己破産からの復活ちゃんねる
- 自己破産をしたおじさんが借金底辺から這い上がったリアルな体験談を配信中!
- おすすめの関連記事: 👉 【体験談】自己破産で法テラスを使うのは待て! 費用がネックで手続きをためらっている方へ、法テラスのリアルな実態を解説しています。

コメント