💡 30秒でわかる結論
- 原則として審査なしで作れる・使える:デビットカードは銀行口座からの即時引き落としのため、信用情報機関(CIC・JICC・KSC)のブラック状態でも原則として審査なしで発行されます。
- 「審査に落ちた」の正体:残高不足時の自動立替・当座貸越(ローン)機能が付帯しているデビットカード(スルガ銀行、みずほ銀行の一部など)は、信用情報の照会が入るためブラック状態では100%審査落ちします。
- 解決策:立替機能の一切ない「純粋な即時引き落とし型デビット」を選べば、破産直後でも確実に発行できます。
「自己破産をしたら、手元のデビットカードまで止められてしまうのではないか……」
「ブラックリストに載っている間は、完全な現金生活に戻るしかないのか?」
ネットショッピング、日々の買い物、ガソリンスタンドでの給油など、カード決済が当たり前になった現代において、決済手段を失う不安は計り知れません。
結論から言うと、自己破産後でも債権者になって口座凍結される銀行を除けば、デビットカードは審査なしで問題なく作れますし、普段通り使えます。
信用情報機関(ブラックリスト)に事故情報が載っていても、デビットカードの発行が止められることは原則ありません。ただし、クレジットカードとは仕組みが異なるため、「どうしても決済が通らない5つの限界」や「選んではいけない一部デビットカードの審査落ちの罠」が存在します。
今回は、実際に自己破産を経験した筆者が、デビットカードが審査なしで作れる理由、日々の生活を支えてくれた使い勝手と5つの限界、SNSで「デビットなのに落ちた」と嘆く人が続出する原因、そして再びクレジットカードを手に入れるまでの復活ステップを包み隠さず解説します。
自己破産後の生活はデビットカードで問題なく使える?動画で解説🎥
1.【比較】なぜ落ちる?審査なしデビット vs 審査ありデビット
「デビットカードは審査がないはずなのに、申し込んだら審査落ちの通知が届いた…」というケースは、選んだカードのタイプに原因があります。
| 項目 | 純粋なデビットカード(審査なし) | 自動立替・当座貸越付きデビット(審査あり) |
| 代表例 | ソニー銀行、住信SBIネット銀行、GMOあおぞら | スルガ銀行、みずほ銀行(一部機能付き) |
| 引き落としの仕組み | 口座残高の範囲内でのみ即時引き落とし | 残高不足時に銀行が自動で一時立て替え(融資) |
| 与信審査(信用情報照会) | なし(CIC・JICCは見ない) | あり(ローン審査と同じ扱い) |
| 自己破産・ブラックでの発行 | 〇 誰でも発行可能 | × 審査落ちする |
2. スルガ・みずほ等で「デビットなのに審査落ち」するカラクリ
① スルガ銀行やみずほ銀行などの「自動貸越・バックアップ機能」
一部の地方銀行やメガバンクが発行するデビットカードには、「口座残高が1,000円しかない状態で3,000円の買い物をした際、不足分の2,000円を銀行が自動的に立て替える」というサービスが付帯しているものがあります。
- スルガ銀行:Visaデビットカードに自動融資機能や当座貸越枠が組み込まれているプランの場合、実質的にカードローンの契約を同時に結ぶ形になります。
- みずほ銀行:普通預金に安心バックアップ(自動当座貸越)が設定されている口座や、クレジット一体型カードの場合、所定の信用調査が入ります。
この「立て替え」は銀行側から見れば立派な「融資(借金)」です。 そのため、申し込み時に信用情報機関(CIC、JICCなど)に照会がかけられ、自己破産の事故情報(異動情報)が残っていると、即座に審査落ちとなります。
② 自己破産で「債権者」にした銀行グループへの申し込み
デビットカード自体に審査がなくても、過去の破産手続きで借入を帳消し(免責)にしてもらった銀行では、銀行内の「社内ブラック」データが半永久的に残っています。 口座開設そのものを拒否されたり、デビットカードの発行手続きで弾かれたりするケースがあるため、必ず「借入が一切なかった無関係な銀行」を選ぶ必要があります。
3.自己破産後でも確実に作れるおすすめデビットカード
信用情報の審査がなく、自己破産後でも安心して開設できるのは「余計な立替機能がついていない純粋なネット銀行デビット」です。
1. ソニー銀行(Sony Bank WALLET / Visa)
- 特徴:自動立替機能がなく、完全な即時引き落とし。ネット通販や海外決済の通過率が非常に高い。
- メリット:利用金額に応じて毎月現金が自動キャッシュバックされるため、ポイント管理の手間が不要。
2. ドコモSMTBネット銀行・旧住信SBIネット銀行(デビットカード / Mastercard・Visa)
- 特徴:スマホアプリで残高や利用履歴が1円単位で即座に反映される。
- メリット:他行宛振込手数料や提携ATM手数料の無料回数が多く、破産後の生活再建メイン口座として最適。
💡 失敗しないための「2枚持ち」ルール デビットカードは加盟店(カード会社側のセキュリティ判定)との相性により、稀に特定のサイトで弾かれることがあります。「Mastercard」と「Visa」で1枚ずつ持っておくと、決済エラーで困ることがなくなります。
4. 【実録検証】デビットカードが使える場所・使えない5つの限界
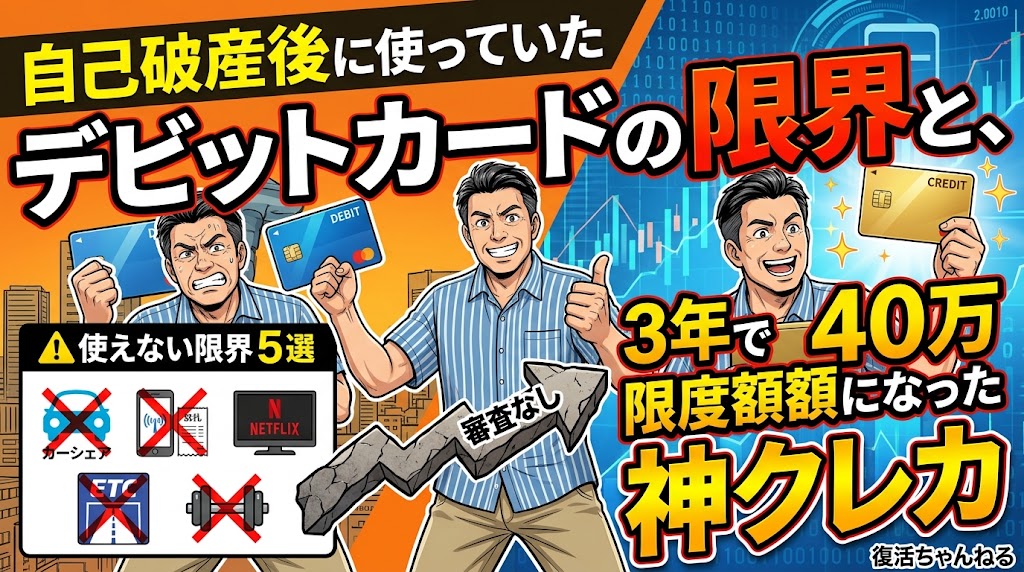
デビットカードがあれば日常生活の90%以上はカバーできますが、仕組み上どうしても決済が通らない5つの壁が存在します。
| 利用シーン | 判定 | 理由・現場での実態 |
| スーパー・コンビニ・飲食店 | ◯ | クレジットカード決済端末に通すだけで即時決済完了 |
| ネット通販(Amazon・楽天など) | ◯ | クレジットカード払いを選択してカード番号を入力すれば通過 |
| ガソリンスタンド | △ | 残高基準(例:口座に1万円以上必要等)を満たせば一部スタンドで利用可 |
| ① カーシェア・レンタカー | × / △ | タイムズカー等はクレカ必須で登録不可。レンタカーは追加書類提示で一部可 |
| ② スマホの毎月の通信費 | △ | 大手キャリアや格安SIMの月額引き落としではデビット登録が弾かれるケース多数 |
| ③ 月額サブスク・スポーツジム | △ / × | チョコザップ等の無人ジムはデビット不可。Netflix等はカードブランドにより弾かれることあり |
| ④ 高速道路のETCゲート | × | 一瞬でバーを開く通信処理の都合上、残高不足リスクのあるデビットは完全非対応 |
カーシェア・レンタカー(タイムズカーなど)
自己破産後に車を手放し、「必要な時だけ借りればいい」と考える方は多いですが、ここが最大の落とし穴です。
- タイムズカー(Times)などのカーシェア: 原則として「クレジットカード登録が必須」です。デビットカードではシステム上、入会登録すらできないケースがほとんどです。
- レンタカー(ニッポンレンタカーなど): デビットカードで決済しようとすると、免許証とは別に「公共料金の領収書」など追加の身分証明書を求められることが多くあります。
回避策:レンタカー(トヨタレンタカー等)を利用し、店舗で追加の身分証明書(公共料金の領収書など)を提示して現金またはデビットで精算する。※Xのフォロワーさん情報でトヨタレンタカーは普通に使えたとの情報もあるので確認してみてください!
スマホの通信費(大手キャリアや格安SIM)
毎月の固定費の支払いも、カードによって相性が激しく分かれるポイントです。
- NTTドコモ、au、ソフトバンクなどの大手キャリア: 店頭での端末購入などはデビットで払えても、「毎月の通信費の引き落とし」にはデビットカードが登録できない(弾かれる)ケースが多々あります。
- 格安SIM(ahamo、LINEMO、UQモバイルなど): こちらも「クレジットカードのみ」としている業者が少なくありません。
回避策:口座振替(銀行引き落とし)に対応している事業者(ahamo、UQモバイル、ワイモバイル、楽天モバイル等)を選択する。
サブスクリプション(Netflix、Amazonプライムなど)
Netflix(ネットフリックス)やAmazonプライム、Spotifyなどの月額課金サービスは、基本的にはデビットカードでも登録できることが多いです。 しかし、銀行側のセキュリティ判定によって、「先月までは引き落とされていたのに、今月突然エラーになった」というトラブルが稀に発生します。動画の途中で突然アカウントが止まると焦りますよね。
回避策:カードブランド(Visa/Mastercard/JCB)を変えて再試行するか、対応している別の決済方法(PayPay、口座振替など)を利用する。
高速道路のETCゲート
決済が瞬時に行われる必要があるため、残高不足のリスクがあるデビットカードはETCゲートで使えません。
回避策:保証金を預けて作成する「ETCパーソナルカード(パソカ)」を利用するか、デポジット型クレジットカード(Nexus Cardなど)を検討する。
スポーツジムの月会費(チョコザップ、エニタイムなど)
「健康のためにジムに通いたい」と思っても、ここでもデビットの壁があります。
- chocoZAP(チョコザップ): 支払い方法は「クレジットカードのみ」です。デビットカードやプリペイドカードは公式に利用不可とされており、入会画面で先に進めないという声が後を絶ちません。
- Anytime Fitness(エニタイム): 店舗にもよりますが、基本的にはクレジットカード推奨。デビットカードは登録時に弾かれるケースが非常に多いです。 ジム側からすると、口座残高が1円でも足りないと引き落としができないデビットカードは、未回収リスクが高いと見なされてしまうのが現実です。
デポジット型クレジットカード【Nexus Card】💡 おじさんのワンポイントアドバイス こうした「デビットカードの弱点」をカバーするために必要なのが、「カードの2枚持ち」や「口座振替の活用」です。
特に、デビットカード最大の壁である**「高速道路のETCカードが使えない問題」に頭を悩ませているなら、もう一つの強力な選択肢があります。それが、「Nexus Card(ネクサスカード)」のようなデポジット型クレジットカード**です。
最初に10万円の保証金(デポジット)を預ける必要はありますが、その10万円がそのまま利用限度額となり、お買い物だけでなく本物のETCカードを追加発行できるんです。
実はここだけの話、同じ「デポジット型」をうたう他社のカードだと、保証金を預けても「ETCカードは発行できません」と言われるケースがほとんど。「デポジット型なのにETCカードまでしっかり作れる」というのは、このネクサスカードの隠れた最大の強み(ぶっちゃけ一強)なんです。
中身は通常のクレジットカード(Mastercard)なので、デビットカードが弾かれやすいスマホの通信費やスポーツジムの決済も難なくクリア。毎月使うだけで、信用情報機関(CIC)に「綺麗なドルマーク(支払い実績)」が着々と積み上がっていきます。
- 「デビットの弱点をすべて消し去りたい」
- 「車に乗るから、どうしても自分名義のETCカードが欲しい」
- 「CICの異動情報が消える5年を待たずに、今すぐ着実にクレヒス(信用)を育てたい」
- 「使いすぎをコントロールするため自分で枠を調節したい」
という方は、このネクサスカードを最初の相棒にするのが、間違いなく復活への一番の近道です。
👇[他社とは違う!ETCも作れるネクサスカード確実に信用を回復させる方法はこちら]<PR>


5. デビットカード生活がもたらす「本当のメリット」
「カードが持てないから仕方なくデビットカードを使っている」という消極的な考え方は、今日で終わりにしましょう。デビットカードには、むしろクレジットカードにはない大きな利点があります。
① 「身の丈に合った生活」が自然に身につく
デビットカードは口座にある残高分しか使えません。これは一見不便ですが、「いらぬ借金をしない」「自分の手元にあるお金だけでやりくりする」という、極めて健全な金銭感覚を取り戻すためのリハビリになります。無理な買い物ができないからこそ、自然と「身の丈に合った生活」へとシフトしていけるのです。
② 馬鹿にできない「還元率」と「キャッシュバック」
最近のデビットカードは還元率も充実しています。動画内では、1ヶ月〜1ヶ月半に一度、貯まったポイントやキャッシュバックで**「ちょっとしたランチが食べられるくらい」**の恩恵を受けていると語られています。自己破産後の厳しい家計管理の中で、この小さな「ご褒美」は大きな精神的支えになります。
6. 質素な暮らしの中に見つける「復活」の光
動画の中では、特売のニラや半額の豚バラ肉を使い、経済的な工夫を凝らして自炊を楽しむ姿を公開しています。こうした一見地味な毎日の積み重ねが、再出発には不可欠です。
どうしてもピンチの時にはキャリア決済を補助的に使うなど、理想論だけではない「泥臭い現実のやりくり」を正直に発信しています。
しかし、こうした「我慢」と「工夫」のデビットカード生活を続けていたおじさんに、ある日、信じられない転機が訪れます。
7.破産から3年で限度額40万!独自の審査基準を持つ「神クレカ」とは?
これまで、自己破産後のクレジットカード発行は「最低でも5年、長ければ10年は待つのが常識」とされてきました。しかし、時代は変わり、その常識は今、塗り替えられようとしています。
デビットカード中心の生活を送りながら、着実に生活を立て直してきたおじさん。そんな彼が破産から約3年が経過した頃、あるカードの存在を知ります。
それが、**「メルカード」**です。
従来のクレジットカード審査は、信用情報機関(CICなど)に登録された過去のデータがすべてでした。しかし、メルカードは違います。メルカリの利用実績や売上金の管理状況など、独自のAI審査を導入しているのです。
「どうせ無理だろう……」 そう思いながらも、1秒で完了するという審査に申し込んだ結果、おじさんの手元に届いたのは……。
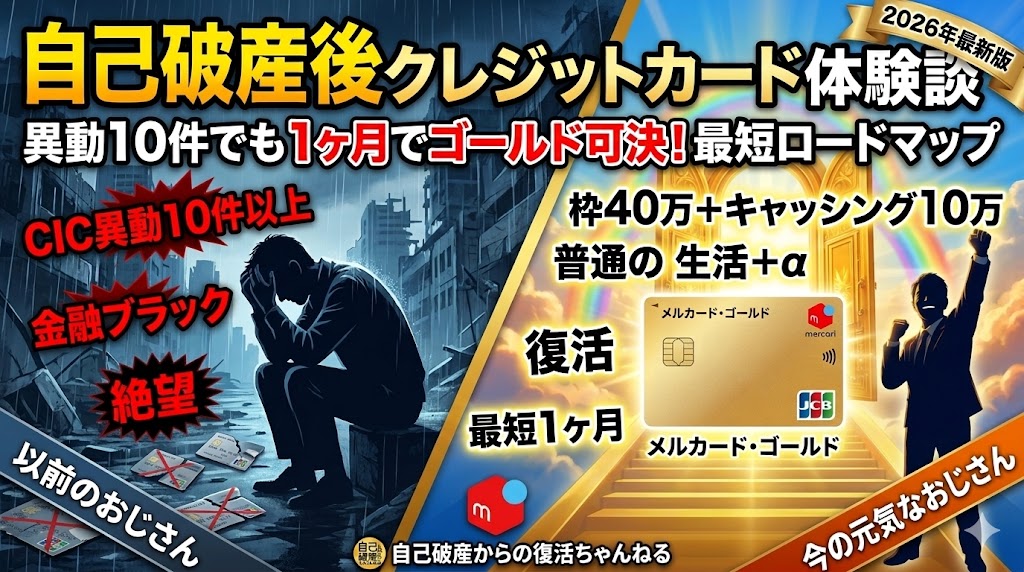
なんと、JCBブランドの「メルカード ゴールド」。 しかも、限度額は驚きの400,000円でした。
これは、従来の金融界の常識では考えられない「復活劇」です。デビットカードで培った「身の丈に合った金銭感覚」を持ちつつ、再び社会的な信用を形にするチャンスが、わずか3年で巡ってきたのです。
8.【おじさんの知恵袋Q&A】自己破産とデビットカードによくある不安と疑問を徹底解説!
Q1. 手続き前に使っていたデビットカードは、自己破産後もそのまま使い続けられますか?
Aおじさんの知恵袋:
「その銀行から借金をしていたかどうか(債権者かどうか)」で運命が分かれます。
- 借入のあった銀行口座:弁護士から受任通知が送られた時点で「口座凍結」されます。口座内の預金は借入残高と相殺処理されるため、デビットカードも当然利用停止となり使えなくなります。
- 借入が一切なかった銀行口座:口座自体は凍結されず、デビットカードもそのまま維持・利用できるケースが一般的です。ただし、更新時などのタイミングで利用規約に基づく見直しが入る可能性もゼロではないため、念のため別銀行で新しいデビットカードを1枚作っておく(2枚持ち)のが確実です。
Q2. クレジットカードがないと、やっぱり携帯電話の契約ってできないんでしょうか?デビットカードじゃダメ?
Aおじさんの知恵袋. 結論から言うと、デビットカードでの契約は基本的に難しい(弾かれる)ケースがほとんどです。でも、クレカがなくても「口座振替」を使えば契約自体は可能ですよ!
自己破産をしてブラックリストに載ってしまうと、「自分名義のスマホはもう持てないんじゃないか…」と絶望的な気持ちになりますよね。
「クレカの代わりにデビットカードで登録すればいいや」と思いがちですが、実はスマホの毎月の通信費支払いは、デビットカードだと審査や登録ではじかれてしまう罠があります。
ですが、安心してください。クレジットカードやデビットカードがなくても、銀行口座からの「口座振替(引き落とし)」に対応しているキャリアを選べば、問題なく新規契約や乗り換えができます。
⚠️ ただし「端末の分割払い」が残っている場合は完全に別問題!
口座振替を使えば契約自体はできますが、もしあなたが「前のキャリアでスマホ端末を分割払いしている最中」だとしたら、話は一気にややこしくなります。
破産手続き中や、信用情報(CIC)に異動情報が残っている状態でのキャリア変更には、デビットカードの有無以前に、絶対に知っておくべき「分割審査の落とし穴」と「正しい手順」があるんです。
おじさんが実際に「自己破産の手続き中(分割払いあり)」の状態でキャリア変更に挑んだリアルな一部始終を、こちらの記事で包み隠さず公開しています。
「デビットがダメで焦っている」「審査で弾かれたくない」「今の機種のままおトクに乗り換えたい」という方は、失敗してスマホが止まる前にぜひチェックしてみてください!
👇 【実録】デビット不可・分割払い中でも携帯キャリアを変更できた全手順はこちら 【実録】自己破産で携帯分割中にキャリア変更はできる?審査突破のリアルな裏側を解説

Q3. デビットカードを使っているだけで信用情報(クレヒス)は回復しますか?
- Aおじさんの知恵袋. 回復しません。デビットカードの利用実績は信用情報機関(CIC等)に登録されないため、どれだけ使ってもクレヒスは育ちません。信用を再構築したい場合は、デポジット型カードや独自審査カードを段階的に組み合わせる必要があります。
その他自己破産に関する【おじさんの知恵袋Q&A】のページはこちら

9. まとめ:絶望の先には、必ず「次のステージ」がある
自己破産は人生の終わりではありません。
まずは、デビットカードを駆使して「借金に頼らない生活」の基盤を作ること。住信SBIやソニー銀行など、自分に合ったカードを選び、1円単位でお金を管理する力を養うこと。それが、いつか訪れる「復活」の日のための準備期間になります。
そして、今の時代、その復活の日はあなたが思っているよりもずっと早く訪れるかもしれません。
「自己破産しても、メルカードなら通る可能性があるのか?」 「審査1秒で可決された、その一部始終とは?」
デビットカード生活で基礎を固めたおじさんが、どのようにしてゴールドカードを手に入れ、2,000万円の資産形成という大きな目標へ向かってギアを上げたのか。
その驚きの詳細は、ぜひこちらの記事でチェックしてみてください。
自己破産でもメルカードなら通る?1秒で審査可決!実録レポートはこちら👇

あなたの「復活」は、もう始まっています。一歩ずつ、一緒に進んでいきましょう。
免責事項
本記事に掲載されている情報は、執筆時点における筆者自身の個人の体験談および独自調査・検証に基づいて作成されています。記事内で紹介している金融機関、クレジットカード会社、通信キャリア、各種Webサービス等の審査基準、利用条件、規約、手数料、ポイント還元率などのサービス内容は、運営各社の判断により随時変更・改定される場合があります。
当サイトは、いかなるデビットカードやクレジットカードの発行、銀行口座の開設、融資・信用の供与、各種契約の成立を法的に保証・斡旋するものではありません。各金融商品のお申し込みや契約内容のご確認にあたっては、必ず当該事業者・金融機関の公式サイト等で最新の利用規約や重要事項説明書をご確認のうえ、読者ご自身の責任と判断においてお手続きを行ってください。
また、自己破産手続きや債務整理に関する法律解釈・裁判所の判断・免責可否・財産処分基準等は、個々の債務総額、借入れの経緯、管轄の地方裁判所、担当弁護士・司法書士、管財人の判断などにより個別に異なります。法的手続きや個別の法的判断を要する事項については、必ず弁護士等の法律専門家にご相談いただきますようお願いいたします。
当サイトに掲載された情報をもとに利用者が行った行為、およびそれによって生じたいかなる損害、不利益、トラブル等について、当サイトおよび執筆者は直接的・間接的を問わず一切の責任を負いかねますので、あらかじめご了承のうえご利用ください。

コメント